150년 만에 가장 무거운 베팅
① 판돈의 크기
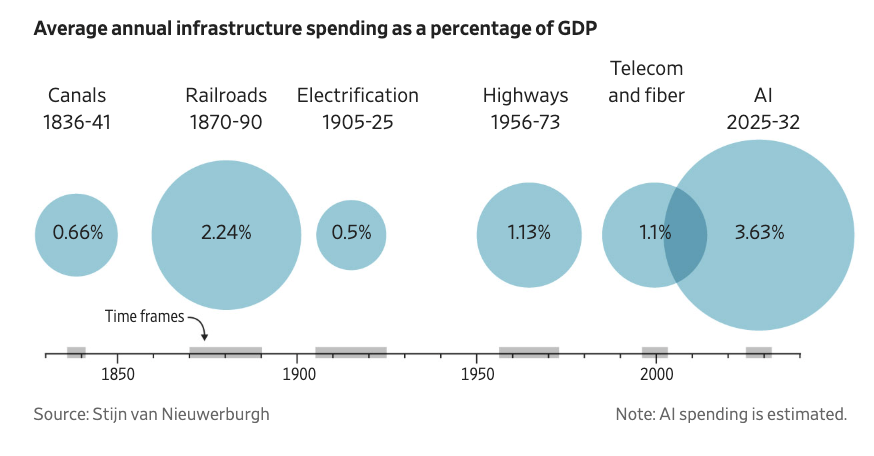
2025–2032 AI 인프라 연평균 지출 → GDP의 3.63% (Stijn van Nieuwerburgh, Brookings 연구 추정)
철도 붐(1870–1890) 2.24%, 광섬유(1996–2003) 1.10% → 철도의 1.6배, 닷컴의 3배
② 돈이 가는 곳
200MW 캠퍼스 1곳 약 82억 달러 → 그중 68%가 IT 장비
콘크리트가 아니라 실리콘을 사는 Capex
③ 현금흐름의 천장
5대 하이퍼스케일러 Capex, 2025년 4,000억 달러 돌파
2026년 영업현금흐름 초과 전망 → 순현금 투자 시대의 종료 [확인 필요]
④ 장부 밖으로
Meta 하이페리온: Blue Owl JV에 지분 80% 매각, SPV 명의 약 273억 달러 사모채 (2025년 10월)
본사 부채비율은 한 자릿수, 프로젝트 LTV는 90% 근처
유통기한 3년짜리 철도
여기서부터는 숫자가 아니라 내 읽기다.
철도회사는 파산했어도 레일은 남았다. 다음 세대가 그 위에 물류를 깔았다. 이번엔 구조가 다르다.
지출의 대부분이 경제적 수명 3~6년짜리 가속기로 간다. 새 칩이 나오는 날, 어제의 칩은 할인된다. 한 번 까는 철도가 아니라 3년마다 다시 까는 철도다.
그래서 계산이 서늘하다. 연 10% 목표수익률과 감가상각을 맞추려면 2032년 AI 매출이 연 3조 7,000억 달러여야 한다. 미국 GDP의 약 9.2%다(같은 연구, 영업현금흐름 마진 50% 가정). 지금 선도 AI 기업들의 매출은 수백억 달러 단위다. 격차는 기술이 아니라 시간의 문제다. 그리고 시간은 이자를 낸다.
Bottom line: The railroads left rails behind; this buildout leaves a depreciation schedule and a refinancing calendar.
광섬유와 SPV, 이미 본 장면
1999년 홍콩 트레이딩 플로어에서 닷컴 사이클을 지켜봤다. 그때도 논리는 완벽했다. 트래픽은 폭발할 것이고 광케이블은 모자랄 것이라고. 반만 맞았다. 트래픽은 폭발했지만, 깔아둔 광섬유 상당수가 한동안 불 꺼진 채 땅속에 묻혀 있었다. 그래도 광섬유는 남아 다음 사이클의 원가가 됐다.
2008년 GFC는 BofA에서 겪었다. 그때 배운 건 하나다. 위험은 사라지지 않고 주소만 바꾼다. 장부 밖 SPV, 담보 위의 담보, 연기금과 은행에 고르게 뿌려진 채권. 이번 구조의 모양이 낯설지 않다. 다른 점도 있다. 이번 차주는 현금을 버는 세계 최고 신용의 기업들이다. 그래서 더 조용히 쌓인다.
버블이냐 아니냐는 틀린 질문
철도 붐은 투자자를 파산시켰지만 나라를 부자로 만들었다. AI도 그 길을 갈 수 있다. 다만 이번에 남는 것이 레일인지 영수증인지는 매출 곡선이 정한다.
볼 숫자는 모델 벤치마크가 아니다. 하이퍼스케일러의 FCF, SPV 채권의 스프레드, 그리고 GPU 담보 ABS의 담보 평가다.
이 읽기가 틀렸다고 인정할 조건도 분명하다. AI 매출이 연 80%에 가까운 성장을 2~3년 연속 증명하면, 감가상각은 청구서가 아니라 성장통이었던 것이 된다.
💡 S&P 500 인덱스를 들고 있다면, 당신은 이미 이 인프라 펀드의 조용한 LP다.
칩을 보는 사람에게는 혁명이 보이고,
감가상각표를 보는 사람에게는 만기일이 보인다.
By KK · Chief of KKandFriends
본 자료는 정보 제공 목적이며 특정 자산의 매수·매도 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.