미국 달러 실질 구매력 추이 (1913년 $100 기준)
데이터: Federal Reserve Bank of St. Louis (FRED: CUUR0000SA0R)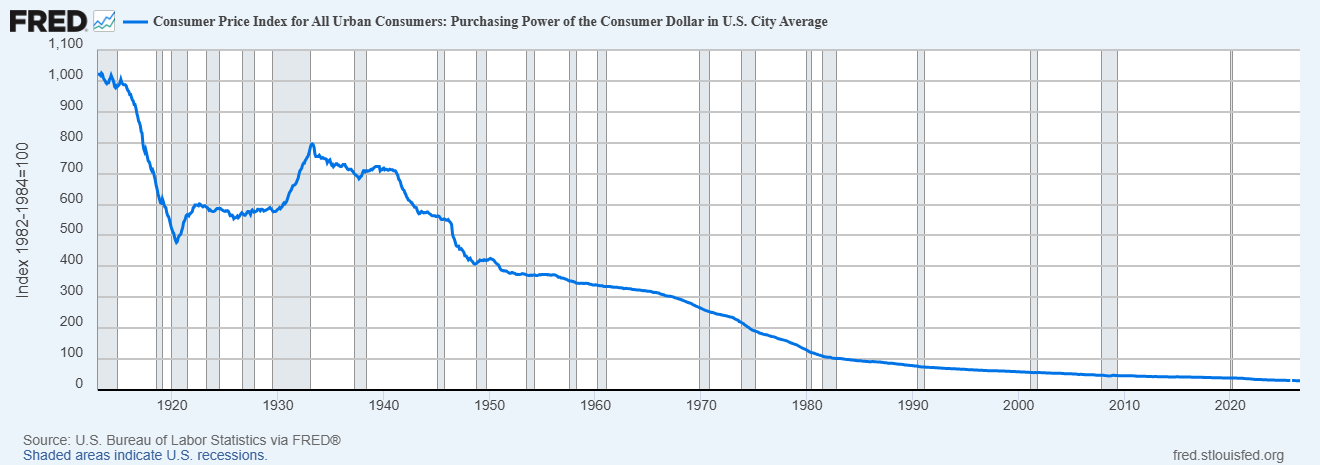
100년 넘는 기간 동안 미 연준의 지속적인 통화 발행으로 달러 실질 가치의 97% 이상이 사라졌다.
위 차트가 극명하게 증명하듯, 명목상의 계좌 잔고 숫자가 유지된다고 해서 기업의 실질 자본이 보존되는 것은 아니다.
금고 속 얼음이 녹는 속도
① 현금이 안전하다는 오래된 원칙
- 보수적인 CFO일수록 국채와 정기예금에 현금을 묶어 두고 안도했다
- 계좌 잔고의 숫자는 그대로다 → 그 숫자로 살 수 있는 물건이 줄어든다
② 100년짜리 영수증
- 1913년에 1달러로 사던 물건을 지금은 약 34달러를 줘야 한다 (미국 소비자물가지수, 1913년 $9.9 → 2026년 8월 $335.0)
- 달러 구매력으로 치면 100년 남짓 동안 약 97%가 사라졌다
③ 그래서 일부 기업은 금고에 비트코인을 넣는다
- 공급이 정해진 자산 → 총량은 2,100만 개, 늘리는 사람이 없다. 금은 값이 오르면 더 캐고, 보관하고 옮기는 데 돈이 든다
- 놀고 있는 현금의 값 → 회사가 돈을 빌리고 주식을 내는 데 드는 평균 비용(WACC)보다 덜 버는 현금은 주주 몫을 조금씩 깎는다. 예전 출구는 자사주 매입과 배당이었다
- 국경 밖으로 가는 길 → 해외 송금은 중개 은행을 몇 단계 거치며 며칠씩 걸린다. 비트코인은 주말에도 새벽에도 움직인다
시장이 보는 장부, 재무팀이 보는 금고
이건 내 해석이다.
시장은 여전히 비트코인을 담는 회사를 투기나 주가 이벤트로 본다. 근거가 없는 말도 아니다. 분기마다 보유 자산을 그날 시세로 다시 매기면(시가 평가), 비트코인이 크게 빠진 분기에는 본업과 상관없는 평가손실이 실적 발표를 덮는다. 이사회를 설득하는 시간과 비용도 만만치 않다.
숫자로 보면 더 차갑다. 지난 9월 칼럼에서 짚었듯, 2025년 비트코인이 6.3% 내리는 동안 대표적인 비트코인 보유 기업 Strategy의 주가는 47.5% 빠졌다. 비트코인을 담은 회사의 주식은 비트코인보다 더 크게 흔들릴 수 있다.
반대쪽 균열도 있다. 미국 10년물 국채 금리는 9월 말 5%를 넘어섰다. 물가를 빼고도 이자가 남는 시기에는 현금이 다시 금고 노릇을 한다. 앞으로 몇 년간 물가가 2%대에서 자리를 잡고 국채 이자가 그보다 높게 유지된다면, 이 글의 논리는 약해진다. 그때 비트코인은 방어 장치보다 변동성 비용에 가까워진다.
그래도 재무팀이 던지는 질문은 남는다. 현금을 그대로 두면 10년 뒤 구매력이 얼마나 남는가. 이 질문에 숫자로 답할 수 있는 회사만 이 선택을 감당할 수 있다.
Bottom line: Holding cash is also a position. It just loses slowly enough that no one has to report it.
얼음은 소리 없이 녹는다
시가 평가 손실은 분기마다 실적표에 찍힌다. 현금의 구매력 손실은 어디에도 찍히지 않는다. 그래서 앞의 위험은 크게 보이고, 뒤의 위험은 없는 것처럼 보인다.
비트코인을 담는 결정은 이 두 위험 중 어느 쪽을 눈에 보이게 감당할지 고르는 일이다. 아무 회사나 따라 할 수 있는 공식은 없다. 빌린 돈으로 사들이면 얼음 대신 빚이 녹는 속도를 걱정해야 한다.
다만 돈을 찍어 내는 쪽의 청구서가 계속 날아오는 한, 일부 재무 담당자에게 비트코인은 모험보다 더 큰 위험을 피하려는 최소한의 방어책으로 남을 것이다.
💡 비트코인을 담은 회사를 볼 때는 보유량보다 "그 돈이 남는 현금이었나, 빌린 돈이었나"를 먼저 볼 것.
가격을 보는 사람에게는 흔들리는 장부,
구매력을 보는 사람에게는 녹지 않는 금고의 후보.
By KK · Chief of KKandFriends
필자는 디지털 자산 관련 상장사에 재직 중입니다.
본 자료는 정보 제공 목적이며 특정 자산의 매수·매도 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.