숫자가 먼저 말했다
① 프랑스와 독일의 격차
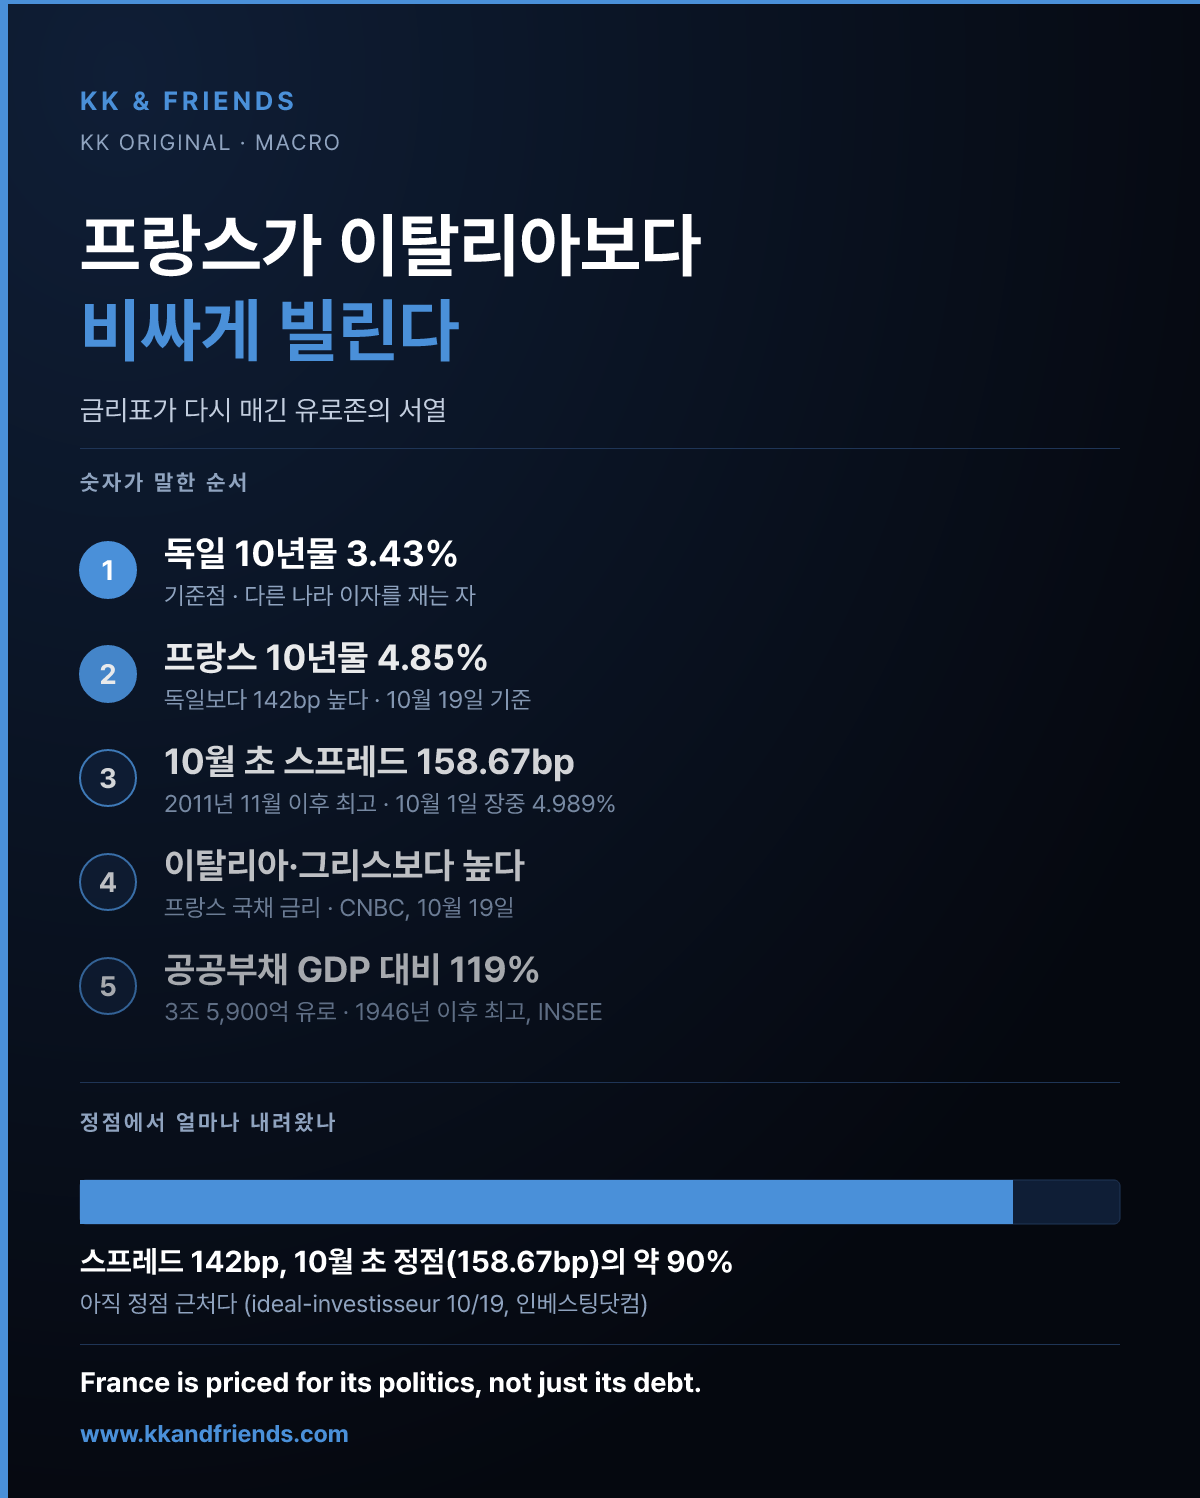
프랑스 10년물(OAT) 4.85%, 독일 10년물(Bund) 3.43% (10월 19일). OAT와 Bund는 각각 프랑스와 독일 국채의 시장 이름이다
독일은 유로존에서 가장 안전하게 빌리는 나라로 통한다. 그래서 다른 나라의 이자를 잴 때 독일을 자로 쓴다
둘의 차이인 스프레드는 142bp (ideal-investisseur)
bp는 0.01%p다. 142bp는 1.42%p, 같은 돈을 빌리는데 프랑스가 독일보다 이자를 그만큼 더 낸다
② 정점은 10월 초였다
스프레드 158.67bp → 2011년 11월 이후 최고 (인베스팅닷컴, 테크타임스)
10월 1일 장중 프랑스 10년물 4.989%
③ 순서가 뒤집혔다
프랑스 국채 금리가 이탈리아와 그리스보다 높다 (CNBC 10월 19일, 유로뉴스 10월 15일)
위기 이후 시장은 이탈리아에 더 높은 위험값을 매겨 왔다. 그 통념이 뒤집혔다
④ 재정이 이 가격을 뒷받침한다
공공부채 3조 5,900억 유로, GDP 대비 119% → 1946년 이후 가장 높은 수준 (INSEE, 9월 29일)
2026년 재정적자 GDP의 5% 안팎 → EU 상한 3%를 크게 웃돈다 (POLITICO, 인베스팅닷컴)
9월 소비자물가 전년 대비 3.1%, 에너지 물가 21.3% 급등 (INSEE, 10월 15일)
물가가 오르면 생활비 항의는 커지고, 정부가 쓸 수 있는 긴축 카드는 줄어든다고 본다
정치도 흔들린다. 생활비와 학교 환경에 대한 항의가 폭동으로 번져 2,400명이 체포됐다(내무부 집계, CNBC 10월 19일). 프랑스24는 약 1,800명으로 전했다. 경찰관 1명과 시위자 1명이 숨졌고 정부 청사가 불탔다(CNN 10월 17일). 르코르뉘 소수정부, 즉 의회 과반을 확보하지 못한 정부는 의회 표결 없이 예산을 밀어붙일 수 있는 헌법 49.3조를 다시 꺼낼 수 있는 상황이다(르몽드 10월 13일).
스프레드가 말하는 것은 순서다
스프레드는 갚을 능력과 갚을 의지를 합쳐 다른 나라와 견준 순서표다. 부채비율 하나로 읽으면 이 역전은 설명되지 않는다. 이 글의 해석은 이렇다. 시장이 프랑스의 개혁 실행 능력을 이탈리아보다 낮게 보기 시작했다고 읽힌다. 부채가 많아서라기보다, 부채를 줄일 결정을 내릴 정치 체제를 믿지 못하는 것으로 본다. 예산안이 통과될지, 통과돼도 실행될지 모른다는 뜻이다. 시장은 그 불확실성에 값을 매긴다.
정책 카드도 예전 같지 않다. 2012년 유로존 위기를 끝낸 것은 ECB의 국채 매입 약속이었다. 지금 그 수단은 재정과 거시 조건을 요구하는 구조여서 핵심국인 프랑스에 쓰기 어렵다는 지적이 나온다(테크타임스 10월 5일). 유로존은 자기 안의 큰 나라를 구제할 절차를 아직 갖추지 못했다고 본다.
Bottom line: France is priced for its politics, not just its debt.
이 읽기가 틀리는 조건은 셋이 한꺼번에 오는 경우다. 스프레드가 120bp 아래로 내려오고, 프랑스 의회가 49.3조 없이 예산을 통과시키고, 신용평가사가 등급과 전망을 유지하면 지금의 역전은 위기가 아니라 일시적 오차였던 것으로 정리된다.
같은 순서를 이미 한 번 봤다
2011년에도 순서는 같았다. 그리스에서 시작된 금리 상승이 스페인과 이탈리아로 옮겨붙었고, 시장은 각국 의회가 어떤 결정을 내릴 수 있는지부터 계산했다. 부채의 크기보다 결정할 수 있는 정부가 있느냐를 먼저 본 셈이다. 그때 최종 해결은 정치가 아니라 중앙은행의 선언이었다. 스프레드는 뉴스보다 먼저 움직이고, 정치가 결론을 못 내리면 스프레드가 대신 결론을 낸다. 시장이 의회 일정표를 읽는 속도는 뉴스보다 빠르다.
한국 투자자에게도 남의 일이 아니다. 같은 주 목요일(10월 22일)에는 한국은행 금통위가 열리고, 원·달러 환율은 1,330원대다. 미국 10년물은 5.14%, WTI는 98.30달러다(10월 19일 시장 데이터). 글로벌 금리의 바닥이 함께 올라가는 환경이고, 유럽 재정 불안이 달러 선호를 자극하면 원화 자산이 누리던 여유는 줄어드는 방향이라고 본다. 유럽의 불안은 시차를 두고 달러와 금리를 거쳐 한국 시장에 닿는다.
앞으로 볼 것
감시할 지표는 셋이다.
- 스프레드가 150bp를 다시 넘는지. 10월 초 정점(158.67bp)에 다시 가까워지는 선이다
- 프랑스 정부가 예산을 어떤 방식으로 처리하는지. 49.3조 사용은 시장에 정치적 비용으로 계산된다
- 프랑스 국채 입찰 수요. 낙찰 금리와 응찰 배율이 시장의 실제 태도를 가장 정직하게 보여준다
응찰 배율은 정부가 내놓은 물량 대비 몰린 주문의 배수다. 중고 거래에서 물건 하나에 구매 문의가 세 건 오면 3배, 한 건도 안 오면 값을 깎아야 하는 것과 같다. 세 지표가 같은 방향으로 움직이면 역전이 일시적이라는 가정은 힘을 잃는다.
💡 프랑스와 독일의 스프레드 하나만 보지 말고, 프랑스와 이탈리아의 역전이 며칠째 이어지는지를 같이 센다. 역전이 길어질수록 시장이 계산하는 것은 부채가 아니라 정치다.
스프레드를 숫자로 보는 사람에게 오늘은 금리 차이가 벌어진 날이고, 순서로 보는 사람에게는 유로존의 서열이 바뀐 날이다.
출처
INSEE, 2026년 9월 소비자물가, 2026.10.15 (전년 대비 3.1%, 에너지 +21.3%)
INSEE, 2026년 2분기 공공부채, 2026.9.29 (3조 5,900억 유로, GDP 대비 119%)
CNBC, "French unrest compounds debt crisis fears. Paris-listed stocks, bonds and the euro fall", 2026.10.19 (체포 2,400명, 프랑스 금리가 이탈리아·그리스 상회)
France 24, "'Like we had a war': France left reeling after nationwide violent protests", 2026.10.18 (체포 약 1,800명)
CNN, "France's Macron vows to hold accountable those who sought to bring down the Republic", 2026.10.17 (경찰관·시위자 각 1명 사망, 정부 청사 방화)
Euronews, "Europe's debt map flips: Belgium borrows like Greece as France pays more than Italy", 2026.10.15
ideal-investisseur, OAT/Bund 스프레드, 2026.10.19 (142.3bp, OAT 4.85%, Bund 3.43%)
인베스팅닷컴, 프랑스 국채 스프레드 보도 (10월 초 158.67bp, 2011년 11월 이후 최고)
TechTimes, "France Bond Yields Top Italy and Greece as ECB Crisis Rescue Tool Is Blocked", 2026.10.5 (10월 1일 4.989%)
POLITICO, 프랑스 2026년 예산 (적자 GDP 5% 전망)
르몽드, "France prepares for rocky budget debate as Socialists vow to fight", 2026.10.13 (헌법 49.3조 가능성)
시장 데이터, 2026.10.19 (미국 10년물 5.14%, WTI 98.30달러, USD/KRW 1,330.59)
본 자료는 정보 제공 목적이며 특정 자산의 매수·매도 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.