합의라는 이름의 미완성
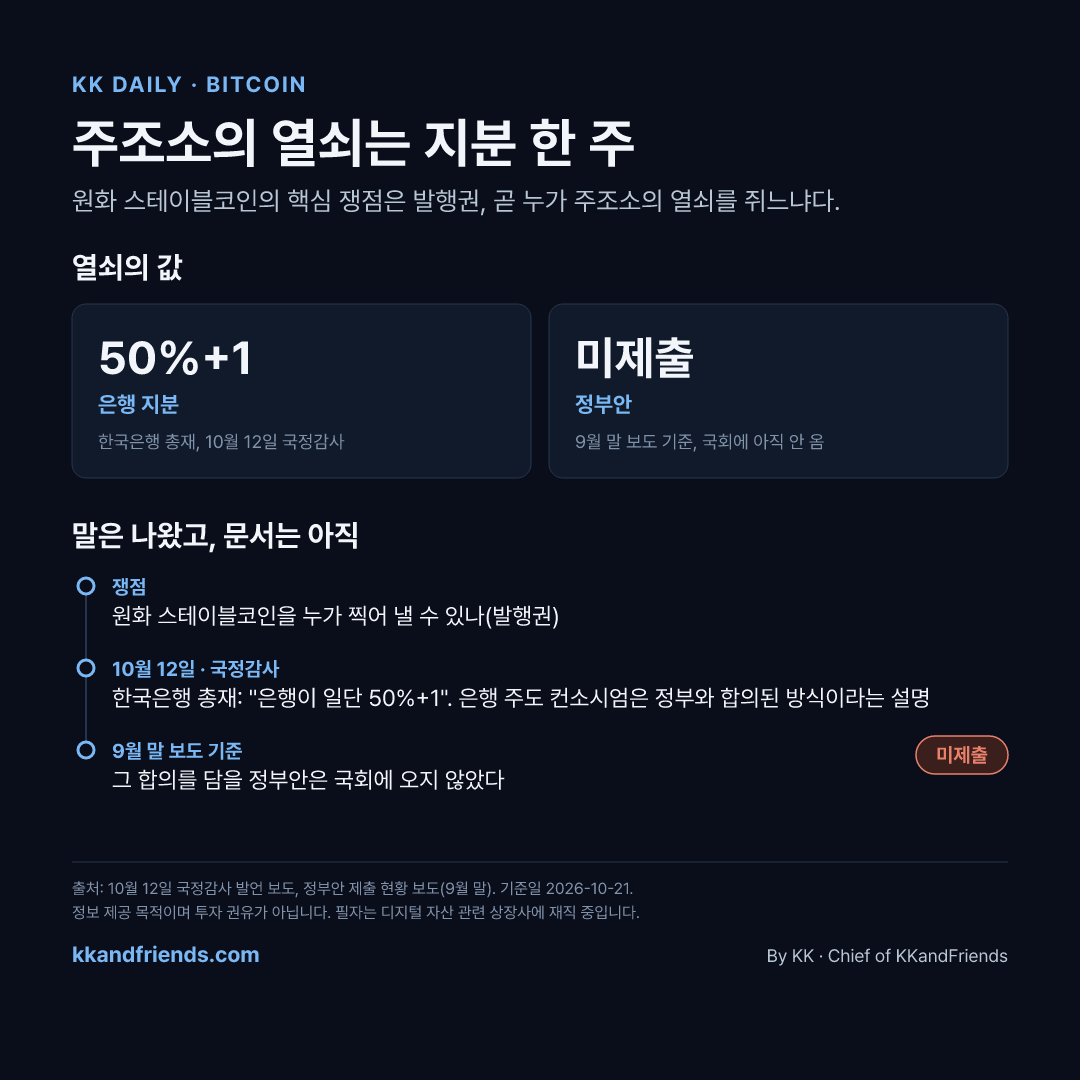
① 숫자는 50%+1이다
→ 10월 12일 국감, 한은 총재 발언(테크M·뉴스핌 보도)
→ 같은 자리에서 총재는 은행이 주도해도 금융안정 위험이 모두 사라지지는 않는다고 선을 그었다(뉴스핌)
→ 한은의 설계는 분업이다. 발행·준비자산 관리·자금세탁방지는 은행, 비은행은 활용사례 발굴·유통·이용자 확보(파이낸셜뉴스, 4월 13일)
② 문은 반쯤 열려 있다
→ 1월 5일 서울경제가 입수한 조율안: 은행이 과반을 쥐되 기술기업이 최대주주로 참여할 길을 열어 둔다
→ 금융위는 이 방안을 정무위에 보고했지만, 정부안은 최종 조율 전이라고 밝혔다
→ 기술기업이 최대주주가 될 때의 지분율 상한은 공개된 보도에서 확인되지 않는다
③ 계산이 안 맞는다
→ 보도에 따르면 은행법상 은행의 타사 지분 한도는 15%다
→ 은행 3곳이 15%씩 모아도 45%다. 50%+1에는 은행 4곳이 필요하다(15% × 4 = 60%)
④ 시계는 11월을 가리킨다
→ 9월 23일 뉴스핌: 정부안 제출은 늦어지고, 금융위는 11월 정무위 법안심사소위에 맞춰 준비 중이다
→ 발행 주체와 거래소 지분 상한이 핵심 쟁점으로 남아 있다
→ 발행사 최소 자본금은 5억 원에서 250억 원까지 의견이 갈린 채였다(이포커스, 6월 2일)
→ 정부안에는 국내 ICO 허용과 해외 스테이블코인의 국내 유통 요건도 담겼다(이포커스, 6월 2일)
안전과 쓰임새 사이
한은의 논리는 선명하다. 은행은 이미 자본·외환 규제 안에 있고, 중앙은행 제도의 틀 안에서 금융안정 위험을 누르기 쉽다는 것이다(파이낸셜뉴스, 4월 13일). 반대편의 논리도 선명하다. 원화 스테이블코인이 쓰이지 않은 채 리스크 관리에만 치중하면 활성화는 담보되지 않는다는 핀테크 쪽 지적이다. 한은은 도입 자체에는 찬성이다. 총재는 원화 기반 스테이블코인을 조속히 도입해야 한다는 입장에 변화가 없다고 밝혔다(헤럴드경제). 쟁점은 발행 주체에 있다.
양쪽 모두 증거를 쥐고 있다. 2025년 10월 트럼프 대통령의 중국 관세 발표 직후, 국내에서는 UDS1·USDT가 급등하고 해외에서는 시가총액 3위 USDe가 추락했다. 기사는 둘 다 레버리지 선물 거래 등을 원인으로 설명한다. 2026년 2월에는 한 가상자산 거래소가 이벤트 당첨금을 지급하다 62만 원이 아니라 62만 비트코인(약 60조 원)을 내보냈고, 한은은 본질적 원인으로 내부통제 체제의 부재를 꼽았다(파이낸셜뉴스, 4월 13일).
그런데 정부안의 기본 틀에는 다른 줄이 있다. 발행액의 100% 이상을 은행 예금이나 국채로 예치하고, 이용자에게는 이자를 주지 않는다(이포커스, 6월 2일). 이용자는 이자를 못 받는데 준비자산은 이자를 낳는다. 그 차이를 누가 가져가느냐가 "누가 발행하나"의 속살이라고 본다. 옛 주조소는 금화에 왕의 얼굴을 찍고 차익을 챙겼다. 준비자산에서 나오는 이자가 그 차익의 현대판이다.
기술 선택에도 같은 구조가 있다. 이더리움이나 솔라나 같은 퍼블릭 비허가형 블록체인은 거래 당사자의 신원 확인이 어려워 자금세탁 대응이 힘들다는 것이 한은의 지적이다. 대안으로 거론되는 퍼블릭 허가형은 원장은 누구나 보되, 거래와 노드 운영은 고객확인을 거친 참여자만 맡는다(파이낸셜뉴스, 4월 13일). 허가가 필요한 레일은 결국 허가를 내주는 사람이라는 또 하나의 열쇠를 만든다.
10월 12일 국감에서 나온 다른 한 줄도 같은 방향을 가리킨다. 총재는 일반 국민용 범용 CBDC는 추진하지 않고, 은행 간 결제용 기관용 디지털화폐와 예금토큰 중심의 프로젝트 한강을 밀겠다고 했다(뉴스핌·테크M). 중앙은행이 직접 찍지 않겠다는 말은 화폐의 주조를 민간 은행에 맡기겠다는 말로 읽힌다. 그렇다면 주조소의 주인을 가리는 경쟁은 민간 안에서 벌어진다.
Bottom line: The 50%+1 fight decides who keeps the reserve income.
이 읽기가 틀리려면, 정부안에 준비자산 수익을 이용자에게 돌려주거나 상한을 두는 조항이 들어가면 된다.
간판과 설계
1999년 홍콩 트레이딩 플로어에서는 닷컴이라는 간판 자체가 가격이었다. 2008년에는 은행이라는 간판이 같은 일을 당했다. 은행이 안전하다는 문장과 은행이 안전하게 설계됐다는 문장은 서로 다른 문장이다. 한은 총재가 은행 주도가 만능이 아니라고 스스로 선을 그은 대목에서, 나는 그 낡은 구분을 다시 읽었다.
반대쪽도 같다. 기술기업이라는 간판이 곧 혁신을 뜻하지는 않는다. 간판을 보면 신뢰가 먼저 움직이고, 설계를 보면 질문이 먼저 생긴다.
숫자 두 개가 이 구분을 보여준다. 62만 비트코인은 은행 간판이 없는 곳의 사고였고, 준비자산 100% 예치 규칙은 은행 간판 안쪽에 놓인 안전장치다. 어느 간판도 설계를 대신 서 주지는 않는다.
11월에 굳는 문장
안전을 사려는 쪽과 쓰임새를 사려는 쪽은 같은 법안을 서로 다른 이유로 지지한다. 이 타협이 11월 정무위에서 어떤 문장으로 굳는지가 다음 신호다.
추정. 문장이 굳는 길은 두 갈래로 본다. 하나는 은행이 과반을 쥐고 기술기업이 최대주주로 운영을 맡는 절충안이다. 간판은 은행, 실무는 기술기업이 된다. 이 길은 최대주주 조항이 삭제되면 깨진다. 다른 하나는 은행 4곳 이상이 앞에 서는 순수 은행 컨소시엄이다. 안전은 두꺼워지고 출시는 늦어진다. 이 길은 은행의 자회사 업종에 발행업을 추가하는 방안(한국경제, 1월 6일 보도)이 통과돼 은행 한 곳이 직접 설 수 있게 되면 깨진다.
💡 이 법안의 주인공은 발행 조항이 아니라 준비자산 조항이다.
발행 주체를 안전장치로 보는 사람에게 50%+1은 방파제이고,
수익 구조로 보는 사람에게 50%+1은 열쇠 구멍이다.
By KK · Chief of KKandFriends
본 자료는 정보 제공 목적이며 특정 자산의 매수·매도 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.