1. 열흘 동안 무슨 일이 있었나
골드만삭스 프라임브로커리지에 따르면 헤지펀드는 10월 8일부터 14일까지 5거래일 연속 글로벌 AI 관련 주식을 순매도했다. 반도체, 데이터센터, 클라우드, 전력 등 약 100개 종목 바스켓이고, 매도 규모는 2025년 초 이후 누적 순매수를 전부 되돌리는 수준이었다. 자금은 헬스케어 등 다른 섹터로 옮겨갔다.
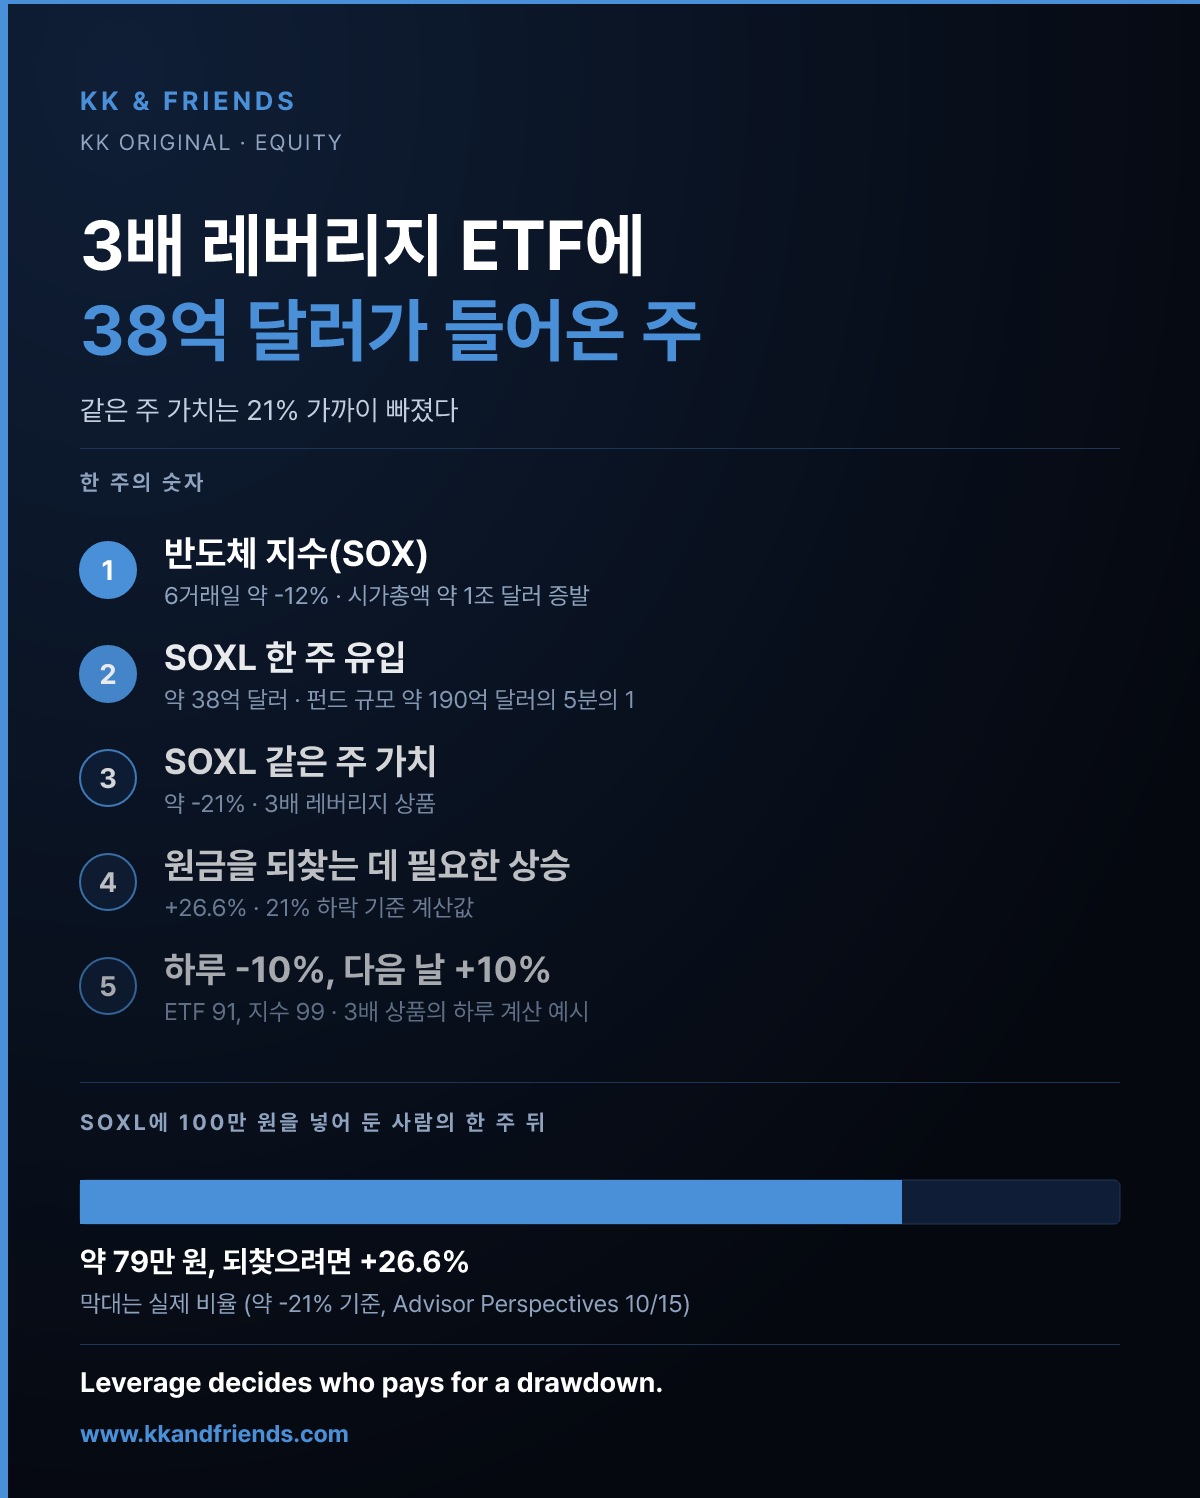
같은 기간 개인은 반대로 움직였다. 미국 3배 레버리지 반도체 ETF(SOXL)에 사상 최대인 70억 달러 이상이 유입됐다. 그 주에 이 ETF의 가치는 약 3분의 1 사라졌다. 연초 이후 수익률은 163%로 업종 지수(57%)를 크게 웃돌았는데, 최근 한 주에 그 중 상당 부분을 반납한 셈이다.
신용 시장은 더 먼저 말했다. 2026년에 발행된 데이터센터 관련 채권의 절반 가까이가 투자등급 아래, 즉 정크 등급이다. 포브스가 팩트셋 데이터를 분석한 결과 이 채권들의 평균 수익률은 최근 한 주 만에 10%에 근접했다. 골드만삭스 리서치는 2026년 AI 관련 부채 발행이 약 5,000억 달러에 이른다고 추산했다. 피치북 집계로는 1월부터 4월까지 AI 인프라 하이일드 채권 발행액이 266억 달러로, 2025년 전체의 두 배를 넘었다.
공포에 재료를 더한 것은 앤스로픽 숫자다. 올해 상반기 매출 163억 달러, 순손실 807억 달러라는 초안 공모서류 내용이 월스트리트저널과 로이터를 통해 보도됐다(10월 20일). 손실의 대부분인 약 720억 달러는 주식 보상 등 회계상 비용이라는 점은 구분해서 봐야 한다. 조정 기준으로는 2분기와 3분기에 영업이익을 냈다는 보도도 있다.
한국 시장도 무풍지대가 아니다. 오늘 코스피는 3.73% 하락한 5,552.74로 마감했다. 반면 같은 날 다우존스는 1.02% 올랐고 나스닥은 보합이었다. 지수가 통째로 빠진 것이 아니라, 비싼 성장주에서 다른 곳으로 자금이 옮겨가는 로테이션 국면이다(10월 20일 시장 데이터).
2. 바통이 위험한 이유는 받는 사람이다
여기서 사실과 해석을 갈라두자. FACT. 헤지펀드의 5일 연속 순매도와 SOXL의 사상 최대 유입, 데이터센터 채권 평균 수익률 10% 근접은 모두 확인된 값이다. 해석. 기관이 파는 이유는 신용이기 때문이다. 이자 비용과 조달 조건을 보고, 현금흐름이 그 비용을 감당할 수 있는지 계산한다. 개인이 사는 이유는 가격이다. 이미 많이 빠졌다는 가격이다.
3배 레버리지 ETF는 이 차이를 증폭한다. 이 상품은 매일 지수의 3배를 추종하도록 리밸런싱한다. 지수가 오르내리기를 반복하면 손실을 회복하는 데 더 큰 상승이 필요해진다. 그래서 유입이 가장 컸던 주에 가치가 3분의 1 사라지는 일이 같은 문제 안에서 벌어진다.
채권 수익률 10%도 같은 방식으로 읽어야 한다. 누군가에게 10%는 매력적인 이자다. 빌린 회사에게 10%는 매출의 일부를 이자로 내보내는 구조다. 이 금리를 지불할 수 있는 사업은 많지 않다.
Bottom line: AI 트레이드의 위험은 부채의 크기가 아니라 마지막 매수자의 레버리지에서 나온다.
3. 마지막 매수자는 늘 비슷한 자리에 있었다
1999년에도 기관이 먼저 나갔고 개인이 마지막에 들어왔다. 당시 홍콩 트레이딩 플로어에서 배운 것은, 매도 물량이 개인 창구로 흘러가는 속도가 지수 하락 속도보다 늦다는 사실이었다.
2007년에도 같았다. 마지막 매수자는 레버리지를 쓴 쪽이었다. 그 뒤에 온 일은 모두가 기록으로 알고 있다.
이번에도 신호는 매크로가 아니라 포지션에서 나온다. 기관의 순매수 전환 여부, 레버리지 ETF로의 유입 지속 여부, 그리고 신용 스프레드의 방향이다. 이 셋이 지금은 서로 반대 방향을 가리키고 있다.
한국 투자자에게 실무적으로 중요한 것은 두 가지다.
첫째, 미국 레버리지 ETF를 보유하고 있다면 그 상품의 리밸런싱 구조를 확인해야 한다.
둘째, 코스피 3.73% 하락이 외국인 이탈인지 로테이션의 결과인지 구분해야 한다.
오늘 원·달러 환율은 1,325원대로 내려와 원화는 오히려 강했다(10월 20일). 자금이 한국을 떠나는 국면이라면 환율이 반대로 움직였을 것이다.
이 논지가 틀리는 조건: AI 관련 하이일드 스프레드가 다시 축소되고, 데이터센터 채권 평균 수익률이 8% 아래로 내려오고, 헤지펀드가 순매수로 전환하면, 지금의 매도는 위기 전조가 아니라 포지션 교체였던 것으로 정리된다.
4. 무엇을 보면 되는가
세 가지를 본다.
첫째, 데이터센터 채권 평균 수익률이 10% 위에 머무는지다. 이 숫자가 내려오지 않으면 조달 비용이 프로젝트 수익성을 계속 깎는다.
둘째, SOXL 유입이 이어지는지다. 유입이 멈추면 지수를 지탱하던 개인 자금이 빠지는 신호다.
셋째, 헤지펀드 순매수 전환 여부다. 기관이 돌아오는 속도가 이 국면의 길이를 결정한다.
💡 레버리지 ETF 유입은 수요의 증거가 아니라 변동성을 나눠 갖는 계약이다. 유입이 가장 컸던 주에 가치가 가장 많이 빠졌다는 사실을 기억하면 다음 판단이 쉬워진다.
바통은 이미 넘어갔다. 남은 질문은 누가 언제 그 바통을 놓느냐다.
By KK · Chief of KKandFriends
출처
- 골드만삭스 프라임브로커리지(Vincent Lin), 헤지펀드 AI 바스켓 5거래일 연속 순매도, 2026.10.8~10.14 (제로헤지, 알파메이븐, 2026.10.17~19 보도)
- 인베스팅닷컴, "Leveraged chip fund sees record $7 billion inflow amid selloff" (SOXL 사상 최대 유입, 같은 주 가치 약 3분의 1 하락)
- Advisor Perspectives, "A $1 Trillion Chip Rout Draws Billions Into Leveraged ETF Bets", 2026.10.15 (SOXL 연초 이후 163%, 반도체 지수 57%)
- 포브스(팩트셋 데이터 분석), "Nearly 50% Of 2026 Data Center Bonds Are Junk Bonds", 2026.10.16 (평균 수익률 10% 근접, AI 관련 프로젝트 16건)
- 골드만삭스 리서치, "How AI Debt Is Reshaping Credit Markets" (2026년 AI 관련 부채 발행 약 5,000억 달러 추산)
- 화이트앤케이스(Pitchbook 인용), AI 인프라 하이일드 발행 2026년 1~4월 266억 달러 (2025년 전체의 2배 이상)
- 뉴욕타임스, "The Latest Challenge to Data Centers? Restive Investors", 2026.10.2 (코어위브 일부 채권 수익률 10% 근접)
- 로이터·월스트리트저널, 앤스로픽 상반기 매출 163억 달러·순손실 807억 달러(회계 비용 720억 달러), 2026.10.20
- Gundlach 코멘트: The Wealth Advisor, 2026.9.21 / 24/7 Wall St, 2026.10.20 (AI 주식 비중 최소화, 단기 고등급 채권 20% 이상)
- 시장 데이터: /opt/data/loop-v2/scripts/loop_market_data.py 출력, 2026.10.20 (KOSPI 5,552.74, 다우 +1.02%, 나스닥 -0.02%, 원·달러 1,325.55, 미국 10년물 5.12%)
면책
본 자료는 정보 제공 목적이며 특정 자산의 매수·매도 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.