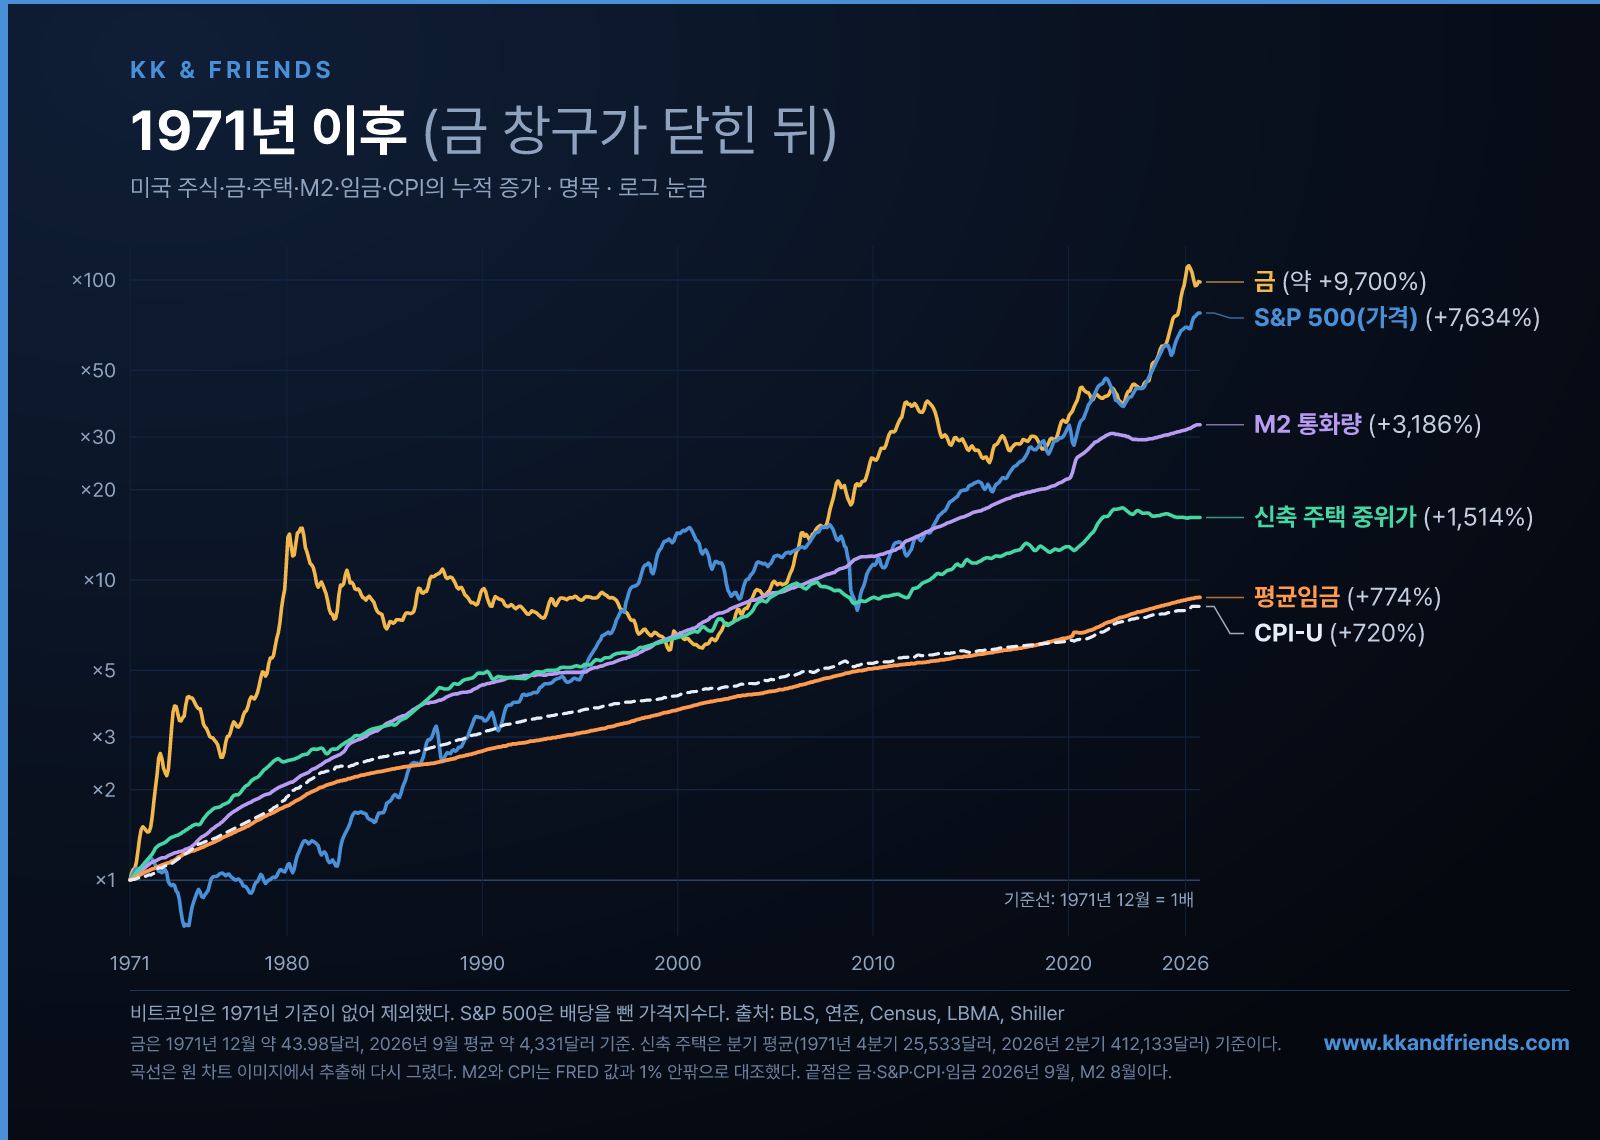
닉슨이 금 창구를 닫은 뒤 달러는 아무것에도 묶이지 않았다.
그날을 기점으로 자산, 통화, 임금, 물가를 같은 좌표에 올렸다. 기준은 1971년 12월이다. 결과는 이렇다. 금 약 9,700%, S&P 500 7,634%, M2 통화량 3,186%, 신축 주택 중위가 1,514%, 평균임금 774%, CPI 720%. 순서가 곧 답이다.
숫자보다 순서가 문제다
① 금 약 9,700%
- 달러를 안 믿은 쪽이 가장 앞섰다
② S&P 500 7,634%
- 주식을 가진 쪽도 앞섰다 (배당을 뺀 가격지수)
③ M2 3,186%
- 돈 자체는 33배가 됐다 (M2는 시중에 풀린 현금과 예금의 총량이다)
④ 임금 774%, CPI 720%
- 일한 쪽은 물가를 겨우 따라갔다
구체적으로 보자. 1971년 12월 금은 온스당 약 44달러, 신축 주택 중위가는 1971년 4분기 평균 약 25,500달러, 평균임금은 시간당 3.73달러였다. 2026년 9월 금은 약 4,330달러, 집은 2026년 2분기 평균 약 412,000달러, 임금은 32.60달러다. 금은 약 98배, 집은 16배, 임금은 8.7배다.
임금이 물가를 이겼다고? 겨우 그렇다. 55년 동안 실질 임금 상승은 6.6%다. 1년에 0.1% 남짓이다. 그 사이 달러의 구매력은 약 8분의 1로 줄었다.
자가 줄면 모든 것이 커 보인다
우리는 달러로 모든 것을 잰다. 그 자가 55년 동안 8분의 1로 줄었다. CPI가 720% 오른 것이 그 증거다. 자가 줄어드는 동안 재면 재는 대상은 다 커 보인다. 상승률 경쟁은 자가 줄어드는 속도를 누가 더 잘 이겼는가의 싸움이다.
가장 눈에 띄는 숫자는 M2다. 통화량이 33배가 되는 동안 물가는 8.2배, 임금은 8.7배 늘었다. 돈이 물가보다 네 배 빨리 불었다는 뜻이다. 늘어난 돈의 일부는 상품이 아니라 자산으로 갔다고 본다. 금, 주식, 집이다. 새로 찍힌 돈은 먼저 자산을 가진 사람에게 닿는다는 이론이 있다. 18세기 경제학자 리처드 캉티용의 이름을 따 캉티용 효과라고 부른다. 이 이론대로라면 물가보다 자산 가격이 먼저 뛴다.
2020년대 초반의 통화량 급증도 이 차트에 남아 있다. M2는 2020년 1월 15조 4,250억 달러에서 2022년 3월 21조 7,881억 달러로 26개월 동안 41% 늘었다. 이후 2023년 10월까지 4.8% 줄었다.
Bottom line: When the unit of account shrinks, owning outruns earning.
기준일은 중립이 아니다
1971년은 달러가 금에서 풀린 해다. 그해를 기점으로 잡는 순간 이 차트는 물가 차트가 아니라 화폐 차트가 된다.
다만 셋은 알고 봐야 한다.
하나, S&P 500 7,634%는 배당을 뺀 가격지수다. 배당을 재투자했다면 훨씬 크다.
둘, M2는 살 수 있는 자산이 아니다. 돈의 양일 뿐이다.
셋, 이 차트는 명목이다.
물가 8.2배로 나누면 금은 약 12배, S&P 500은 약 9.4배, M2는 약 4배, 집은 약 2배, 임금은 1.07배가 된다. 실질로 바꿔도 순서는 그대로이고 숫자만 작아진다. 명목 그래프를 실질로 읽으면 55년의 크기가 8배쯤 과장된다.
일과 소유
이 차트가 재는 것은 소유와 노동 사이의 거리다. 투자 성적표로만 읽으면 절반만 읽은 것이다. 임금은 매년 협상 테이블에서 다시 정해진다. 자산은 한 번 오르면 그 값이 다음 해의 출발점이 된다. 한쪽은 매년 다시 싸우고, 다른 쪽은 올라간 자리에서 다시 시작한다. 물론 자산 값도 내려갈 때가 있다. 금과 S&P 500 곡선에는 몇 년씩 이어진 하락 구간이 보인다. 그래도 55년 전체로 보면 일해서 번 돈은 자산을 따라가지 못했다.
이 읽기가 틀리는 조건은 하나다. 임금 상승률이 10년 넘게 S&P 500 상승률을 앞선다면, 소유가 노동을 앞선다는 가설은 힘을 잃는다.
💡 차트를 읽을 때는 어떤 선이 이겼는지보다 내가 일과 소유 중 어디에 서 있는지를 먼저 확인한다.
금 그래프를 보는 사람에게 1971년 이후는 금이 98배가 된 55년이고,
임금표를 보는 사람에게는 실질 임금이 6.6% 오르는 데 그친 55년이다.
출처
- BLS·FRED, 소비자물가지수 CPI-U 전체: 1971년 12월 41.1, 2026년 9월 336.94 (8.2배, +720%)
- FRED, M2(M2SL): 1971년 12월 710.3, 2026년 8월 23,342.8 (십억 달러, 32.9배, +3,186%). 2020년 1월 15,425.0, 2022년 3월 21,788.1, 2023년 10월 20,737.4
- FRED, 민간 생산직·비관리직 평균 시급(AHETPI): 1971년 12월 3.73달러, 2026년 9월 32.60달러 (8.74배, +774%)
- Shiller 계열 S&P 500 월평균 종가(multpl): 1971년 12월 99.17, 2026년 9월 7,669.41 (77.3배, +7,634%, 배당 제외)
- FRED(미국 센서스), 신축 주택 중위 판매가(MSPNHSUS): 1971년 4분기 평균 약 25,533달러, 2026년 2분기 평균 약 412,133달러 (16.1배, +1,514%)
- 금: 1971년 12월 월평균 약 43.98달러(엥겔하드 월평균 43.93달러, LBMA 계열 자료 43.98달러), 2026년 9월 일별 시세 평균 약 4,331달러 (약 98배). LBMA 원자료가 아닌 보조 자료 기준이라 "약"을 붙였다
- 끝점 날짜는 금·S&P 500·CPI·임금 2026년 9월, M2 2026년 8월, 신축 주택 2026년 2분기 평균이다. 실질 환산과 배수는 위 지수로 계산한 값이다
본 자료는 정보 제공 목적이며 특정 자산의 매수·매도 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.