내비게이션이 길을 잘 찾는다고 운전면허까지 가진 것은 아니다. 목적지에 빨리 도착하는 경로를 계산하는 일과, 빗길에서 브레이크를 밟고 사고에 책임지는 일은 다르다. AI 투자에서도 이 둘을 자꾸 한 묶음으로 판다. 종목을 잘 설명하는 능력이 곧 내 돈을 운전할 자격인 것처럼.
이익을 맞힌 숫자와 수익률 사이
① AI의 분석 능력을 얕볼 이유는 없다. 김·문·니콜라예프의 2024년 11월 개정 연구에서, 재무제표를 단계적으로 분석하도록 지시받은 GPT-4의 미래 이익 증감 방향 예측 정확도는 약 60.4%였다. 실적 발표 한 달 뒤 인간 애널리스트의 예측 정확도는 약 52.7%였다.[1]
② 하지만 시험 문제를 정확히 읽어야 한다. 이것은 기업 이익이 늘지 줄지를 맞힌 비율이다. 주가 상승 확률도, 투자 수익률도 아니다. 해당 연구는 GPT 예측에 기초한 투자 전략의 성과도 분석했다.[1] 그렇다고 그 결과가 오늘 대화창에서 추천받은 종목의 성적표가 되지는 않는다. 모델과 입력 자료, 매매 규칙이 달라지면 검증 대상도 달라진다.
③ 이익이 늘어도 주가는 떨어질 수 있다. 시장이 더 큰 이익을 기대했다면 그렇다. 좋은 기업을 찾아내는 일과 좋은 가격에 사는 일은 별개다. 여기에 수수료와 세금, 사고팔 때 생기는 가격 차이까지 들어온다. 분석의 정답이 계좌에 도착하기까지는 거쳐야 할 조건이 많다.
AI를 못 믿겠다는 말도, 사람보다 똑똑하니 맡기겠다는 말도 너무 빠르다. 먼저 물을 것은 무엇을 얼마나 잘했느냐다.
설명이 매끈할수록 확인할 것이 남는다
투자자가 경계할 것은 틀린 답만이 아니다. 틀렸는데도 의심할 틈을 주지 않는 답이다. 재무 비율과 산업 전망을 매끄럽게 엮은 문장은 읽는 사람에게 이해했다는 느낌을 준다. 그 느낌과 근거의 품질은 일치하지 않을 수 있다.
SEC·NASAA·FINRA는 2024년 공동 투자자 경고에서 AI가 오래되거나 잘못된 정보를 사용할 수 있고, 정확한 정보를 넣어도 결과를 틀리거나 지어낼 수 있다고 지적했다.[2] 중요한 것은 AI가 항상 틀린다는 뜻이 아니라, 말투만으로는 맞고 틀림을 가리기 어렵다는 점이다.
그래서 ‘이 종목 어때?’보다 생산적인 질문은 따로 있다. 이 판단의 원문 자료는 무엇인지, 자료의 기준일은 언제인지, 어떤 사실이 나오면 결론을 바꿀 것인지. 마지막 질문에 답이 없다면 정교한 분석처럼 보여도 반대 증거를 받아들일 자리는 비어 있다.
금융회사는 왜 요약부터 맡길까
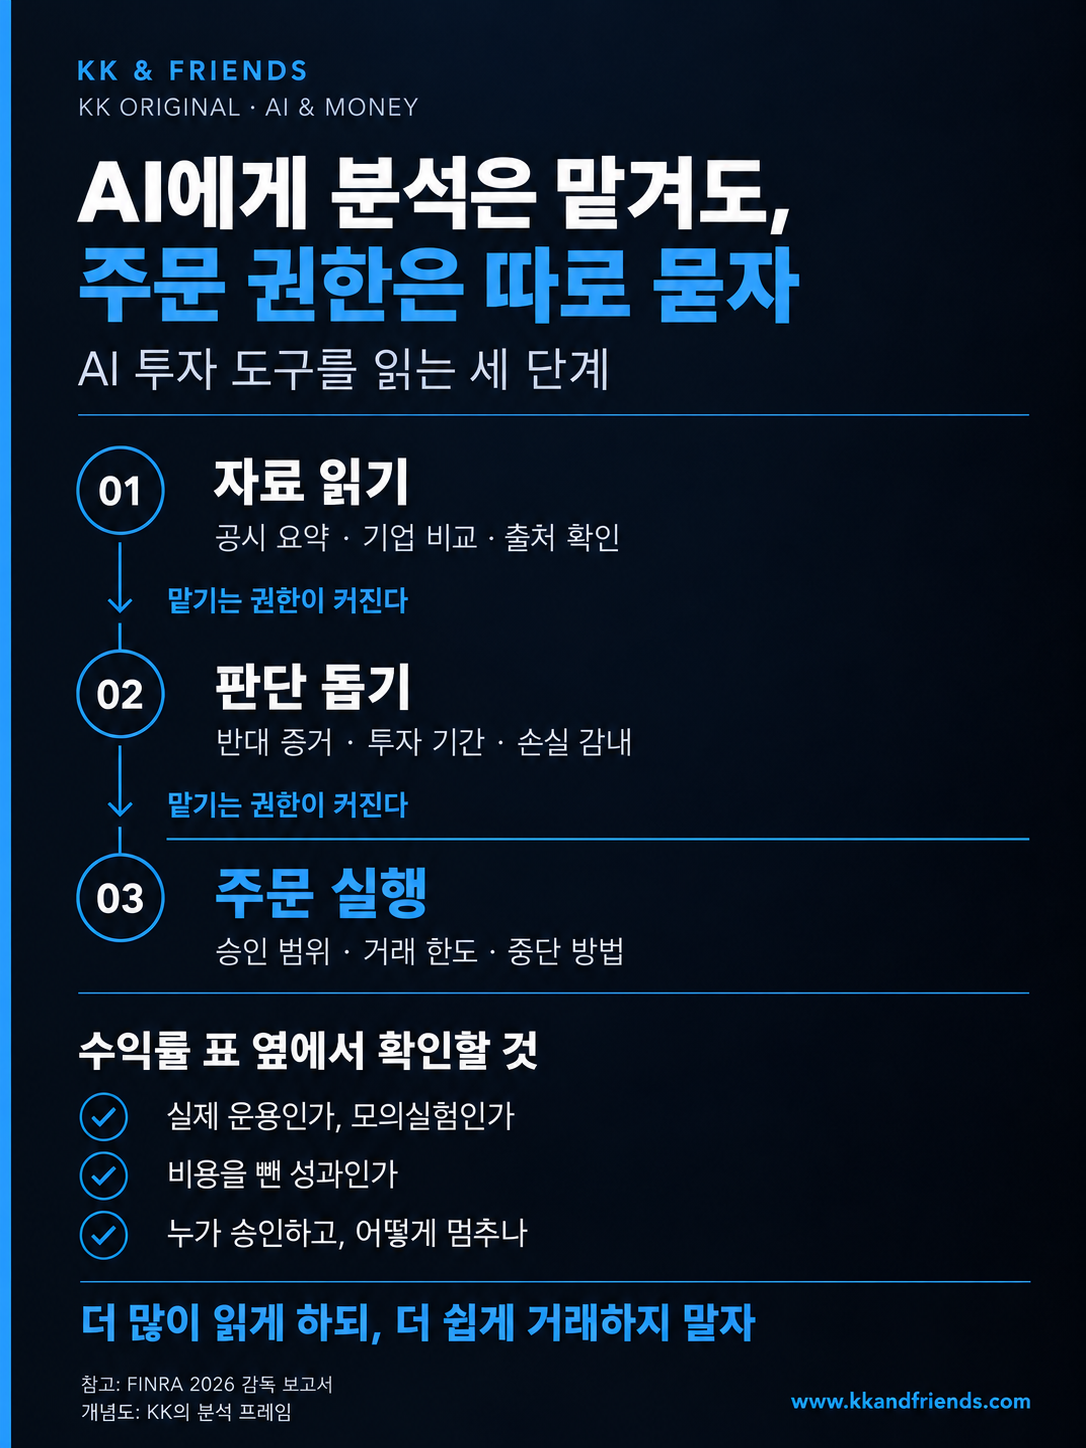
미국 금융산업규제기구 FINRA의 2026년 감독 보고서에 따르면 회원사에서 가장 흔한 생성형 AI 활용은 ‘요약과 정보 추출’이다.[3] 보고서 수십 장을 읽고 필요한 내용을 찾는 작업이다. 개인도 바로 효용을 얻을 수 있는 영역이다. 서로 다른 기업의 공시를 같은 항목으로 비교하고, 경영진이 지난 분기와 말을 바꿨는지 살피는 데 쓸 수 있다.
다만 정보를 정리하는 도구와 주문을 실행하는 서비스는 구분된다. 같은 보고서는 AI를 써도 기존 감독 의무가 적용된다고 명시하고, 스스로 행동하는 AI 에이전트에는 권한 초과와 추적 가능성의 위험을 짚었다.[3] 모델이 똑똑한지와 별개로 누가 승인하고, 무엇을 기록하며, 언제 멈출지를 설계하는 문제다.
책임이 있다는 말이 손실을 보전해 준다는 뜻은 아니다. 인간 운용사도 투자 손실을 모두 물어주지는 않는다. 다만 어떤 계약과 규칙 아래 누가 판단했고, 그 과정에 문제가 생겼을 때 어디에 설명을 요구할 수 있는지는 확인할 수 있어야 한다. ‘AI가 결정했다’는 답만으로 끝나는 서비스라면 돈을 맡기기 어렵다.
Bottom line: Better predictions do not automatically justify control over your money.
내 계좌에서는 질문이 달라진다
같은 종목도 누구에게는 감당할 만한 투자이고 누구에게는 위험하다. 다음 달 보증금으로 쓸 돈과 십 년 뒤를 위해 남겨 둔 돈은 기다릴 수 있는 시간이 다르다. AI가 기업을 정확히 분석했더라도 내 현금 사정을 모르면 적절한 결론을 내리기 어렵다.
계좌가 20% 하락하면 원금을 회복하는 데는 25% 상승이 필요하다. 이는 시장 전망이 아니라 단순 계산이다. 그 사이 현금이 필요해 팔아야 한다면 회복을 기다릴 선택권 자체가 사라진다. 종목을 맞히는 능력만으로 풀리지 않는 문제다.
내가 AI에 기대하는 가치는 확신을 대신 만들어 주는 데 있지 않다. 오히려 내가 놓친 반대 증거를 빨리 찾아주는 데 있다. 매수 이유를 써 달라는 요청보다, 그 이유가 틀릴 수 있는 조건을 공시에서 찾아 달라는 요청이 판단의 질을 높일 수 있다. 물론 제시한 공시와 숫자는 원문으로 돌아가 확인할 몫이 남는다.
자동매매를 검토한다면 과거 수익률 하나보다 먼저 볼 것이 있다. 실제 운용인지 모의실험인지, 비용을 뺀 성과인지, 가장 크게 잃었을 때 얼마나 잃었는지다. 계좌 접근 권한과 주문 한도, 중단 방법도 수익률 표와 함께 읽을 내용이다. 작은 금액으로 시작해도 잘못된 권한 설정이 저절로 안전해지지는 않는다.
한 줄 팁: AI에게 추천 종목보다 먼저 ‘이 판단을 뒤집을 증거’를 물어보자.
AI가 자료를 읽는 속도는 빨라질 것이다. 그 덕분에 개인이 할 수 있는 분석의 범위도 넓어질 수 있다. 그러나 더 많은 분석이 언제나 더 나은 매매로 이어지는 것은 아니다. 설명을 들을 때마다 거래할 이유가 하나씩 늘어난다면, 도구의 편리함이 내 투자 원칙을 밀어내고 있는지도 모른다.
**AI에게 더 많은 자료를 읽힐 수는 있다.
내 돈을 얼마나 움직이게 할지는 다른 결정이다.**
본 자료는 정보 제공 목적이며 특정 자산의 매수·매도 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.
출처
[1] Kim·Muhn·Nikolaev, Financial Statement Analysis with Large Language Models, 2024년 11월 개정.
https://arxiv.org/html/2407.17866v2
[2] SEC·NASAA·FINRA, Artificial Intelligence (AI) and Investment Fraud, 2024년 1월 25일.
https://www.finra.org/investors/insights/artificial-intelligence-and-investment-fraud
[3] FINRA, 2026 Annual Regulatory Oversight Report, GenAI.
https://www.finra.org/rules-guidance/guidance/reports/2026-finra-annual-regulatory-oversight-report/gen-ai