AI 랠리의 다음 리스크는 반도체 수요가 아니다. 전기와 물과 정치다. 텍사스가 그걸 먼저 보여줬다. 11월 5일 미국 증시가 무너진 이유도 여기에 있다.
무슨 일이 있었나
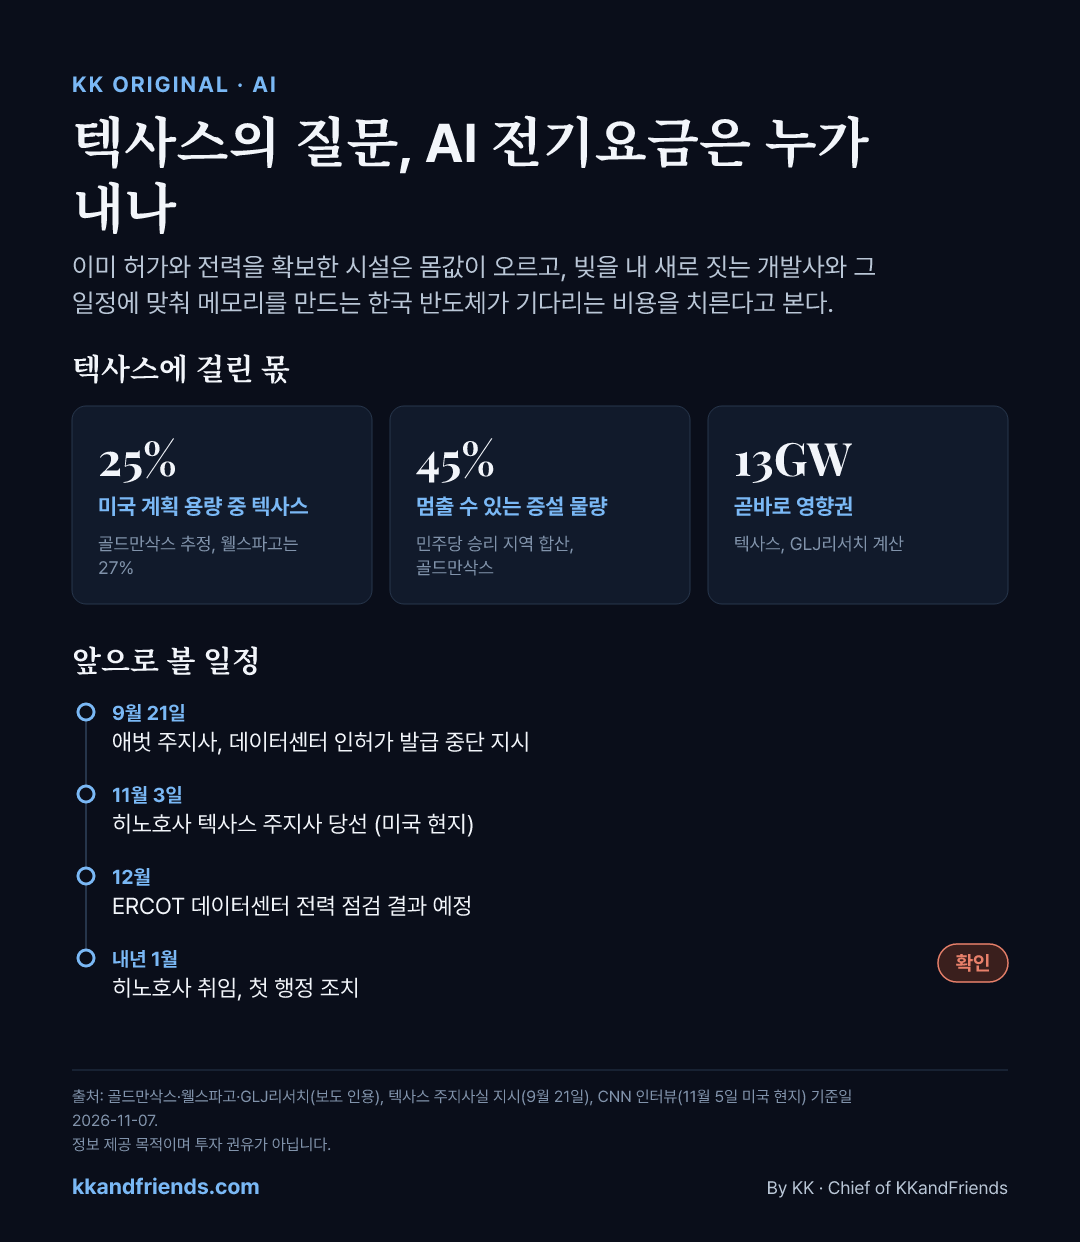
11월 3일 선거에서 텍사스 주지사가 바뀌었다. 민주당 지나 히노호사가 그레그 애벗을 꺾었다. 1995년 이후 텍사스 첫 민주당 주지사다(NPR, PBS, 2026.11.3). 선거 결과 자체가 사건이다. 30년 만에 텍사스가 뒤집혔다.
11월 5일, 그는 CNN 인터뷰에서 말했다. 주민을 보호할 장치가 생길 때까지 신규 데이터센터 승인을 멈추겠다고 했다. 취임은 2027년 1월이다. 그러니 아직 명령이 아니라 예고다. 주(州) 정책과 연방 법안을 섞어 읽으면 안 된다.
사실 규제는 이미 시작됐다. 애벗 전 주지사가 9월 21일 텍사스 환경당국에 데이터센터 인허가를 멈추라고 지시했다. 전력망 기관(ERCOT)과 물 관련 기관이 조사를 마칠 때까지다(텍사스 주지사실, 텍사스 트리뷴, 2026.9.21). 공화당 주지사가 먼저 멈췄다는 점이 중요하다.
왜 텍사스였나
텍사스는 땅이 넓고 전기가 싸다. 마이크로소프트, 구글, 메타, 오라클이 몰려든 이유다. 그런데 데이터센터가 늘수록 주민 부담이 커졌다.
쟁점은 두 가지다. 첫째는 전기요금이다. 데이터센터는 전기를 어마어마하게 쓴다. 발전소와 송전망을 더 지어야 하고, 그 비용이 주민 요금에 붙는다. 빅테크가 돈을 버는 동안 전선 값은 주민이 내는 구조다. 둘째는 물이다. 서버를 식히는 데 물을 쓴다. 가뭄이 잦은 지역에서는 농업과 가정용 물까지 영향을 받는다.
그래서 이 사건은 민주당 대 AI 구도가 아니다. 주민 요금과 물 문제다. 정치 성향과 상관없이 표가 되는 사안이다.
워싱턴도 움직였다
3월 25일 버니 샌더스 상원의원이 법안을 냈다. AI 데이터센터 모라토리엄법(S.4214)이다. 안전 법률이 마련될 때까지 전국 신규 데이터센터 건설을 멈추자는 내용이다(샌더스 의원실, 2026.3.25).
11월 6일 기준으로 이 법안은 상원 위원회에 회부된 단계다. 시행된 법이 아니다. 텍사스의 인허가 유예와 연방 법안을 같은 것으로 읽으면 안 된다. 적용 범위도 절차도 다르다.
시장은 먼저 반응했다
11월 5일 미국 증시가 크게 무너졌다. S&P 500은 4.36% 하락해 2025년 4월 이후 가장 나쁜 하루를 보냈다. 다우는 1,800포인트 빠졌고, 나스닥은 조정 국면에 들어갔다(CNBC, 스톡타이탄, 2026.11.5).
개별 종목은 더 심했다. 엔비디아 9.3% 하락, AMD 17.3% 하락, 마이크론 두 자릿수 하락이다. 반도체 지수(SOX)는 12% 빠졌다. 같은 날 하루에 이만큼 빠진 것이다.
다만 이 하락을 텍사스 하나로 설명하면 틀린다. AI 설비투자의 회수 기간에 대한 우려, 자금 조달 부담, 기술주 차익 실현이 겹쳤다. 규제는 방아쇠이지 원인이 아니다.
투자자가 구분해야 할 한 가지
핵심은 수요 소멸과 시점 지연을 구분하는 것이다.
데이터센터 승인이 밀리면 이런 순서로 간다. 전력 공급 일정 변경, 건물 준공 지연, 서버 반입 연기, GPU와 HBM 주문 일정 조정, 그리고 반도체 기업의 매출 인식 지연.
주문이 사라진 게 아니다. 뒤로 밀린 것이다. 이 차이가 이번 하락의 성격을 정한다. 그래서 지금 실적은 멀쩡하고, 2027년 숫자가 흔들린다. GPU는 주문했다고 바로 설치할 수 있는 물건이 아니다. 건물과 전기와 냉각이 준비돼야 가동된다.
숫자 하나를 짚어둔다. 일부 집계는 텍사스가 미국의 계획된 데이터센터 용량에서 약 25%를 차지하고, 규제 논의가 있는 주를 합치면 약 45%로 본다(출처 확인 필요). 이 45%는 폐쇄율이 아니다. 계획이 규제 위험 지역에 몰려 있다는 뜻이다. 가동 중인 시설과 인허가 대기 프로젝트는 전혀 다른 상황이다.
한국 기업은 어디에 있나
SK하이닉스와 삼성전자다. HBM은 GPU에 데이터를 빠르게 넘기는 메모리이고, AI 서버 투자가 늘면 같이 늘어난다. 다만 HBM은 고객사와 사양, 일정, 인증이 묶여 있다. 단기 인허가 지연이 곧 계약 취소는 아니다.
여기서 자주 틀리는 것이 하나 있다. 삼성전자 미국 테일러 공장과 텍사스 데이터센터는 다른 시설이다. 테일러는 반도체를 만드는 공장이고, 데이터센터는 AI를 돌리는 서버 시설이다. 인허가 제한이 테일러 공장 중단을 뜻하지 않는다.
Bottom line: AI 랠리의 다음 리스크는 반도체 수요가 아니다. 전기와 물과 정치다. 데이터센터는 이제 컴퓨터 산업이 아니라 전력 산업이다.
무엇을 보면 아는가
정치인 발언이 아니라 사업 데이터를 봐야 한다. 첫째, 2027년 1월 이후 텍사스 인허가가 재개되는지다. 둘째, ERCOT 조사 결과 나오는 전력 용량이다. 셋째, 마이크로소프트와 구글, 메타, 아마존의 설비투자 계획이다. 넷째, 엔비디아 GPU와 SK하이닉스 HBM의 실제 주문 변경이다.
이 논지가 깨지는 조건도 분명하다. 하이퍼스케일러가 설비투자 계획을 실제로 줄이면, 이건 시점 문제가 아니라 수요 문제가 된다. 그때는 다른 계산이 필요하다.
1999년 홍콩 트레이딩 플로어에서 배운 것이 있다. 수요는 잘 사라지지 않는다. 대신 시점이 밀린다. 문제는 밸류에이션이 시점을 못 기다린다는 것이다. 2000년에도 순서는 같았다. 좋은 산업이 먼저 무너진 게 아니라, 너무 앞서 간 가격이 먼저 무너졌다.
💡 AI의 다음 병목은 GPU가 아니라 전기다. 병목이 옮겨가면 돈도 옮겨간다.
By KK · Chief of KKandFriends
본 자료는 정보 제공 목적이며 특정 자산의 매수·매도 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.
출처
- NPR, "Democrat Gina Hinojosa wins race for Texas governor, ousting Greg Abbott", 2026.11.3
- PBS News, 텍사스 주지사 선거 결과, 2026.11.3
- 텍사스 주지사실, "Governor Abbott Directs TCEQ To Halt Data Center Permits", 2026.9.21
- 텍사스 트리뷴, "Texas pauses environmental permit approval for data centers", 2026.9.21
- 미국 상원, S.4214 Artificial Intelligence Data Center Moratorium Act (버니 샌더스 발의), 2026.3.25
- CNBC, 11월 5일 반도체 매도세 보도, 2026.11.5
- StockTitan, 2026년 11월 5일 미국 증시 마감, 2026.11.5
- CNN, 지나 히노호사 인터뷰, 2026.11.5