정원이 가득 찬 클럽을 떠올려 보자. 입구 직원은 정원을 세고, 예약석을 미리 받은 손님은 옆 통로로 들어간다. 그 손님은 정원에 세지 않는다. 밖에 줄 선 사람만 "오늘은 만석입니다"를 듣는다. 연말 가계대출 총량 관리가 이 장면을 닮아 간다고 본다.
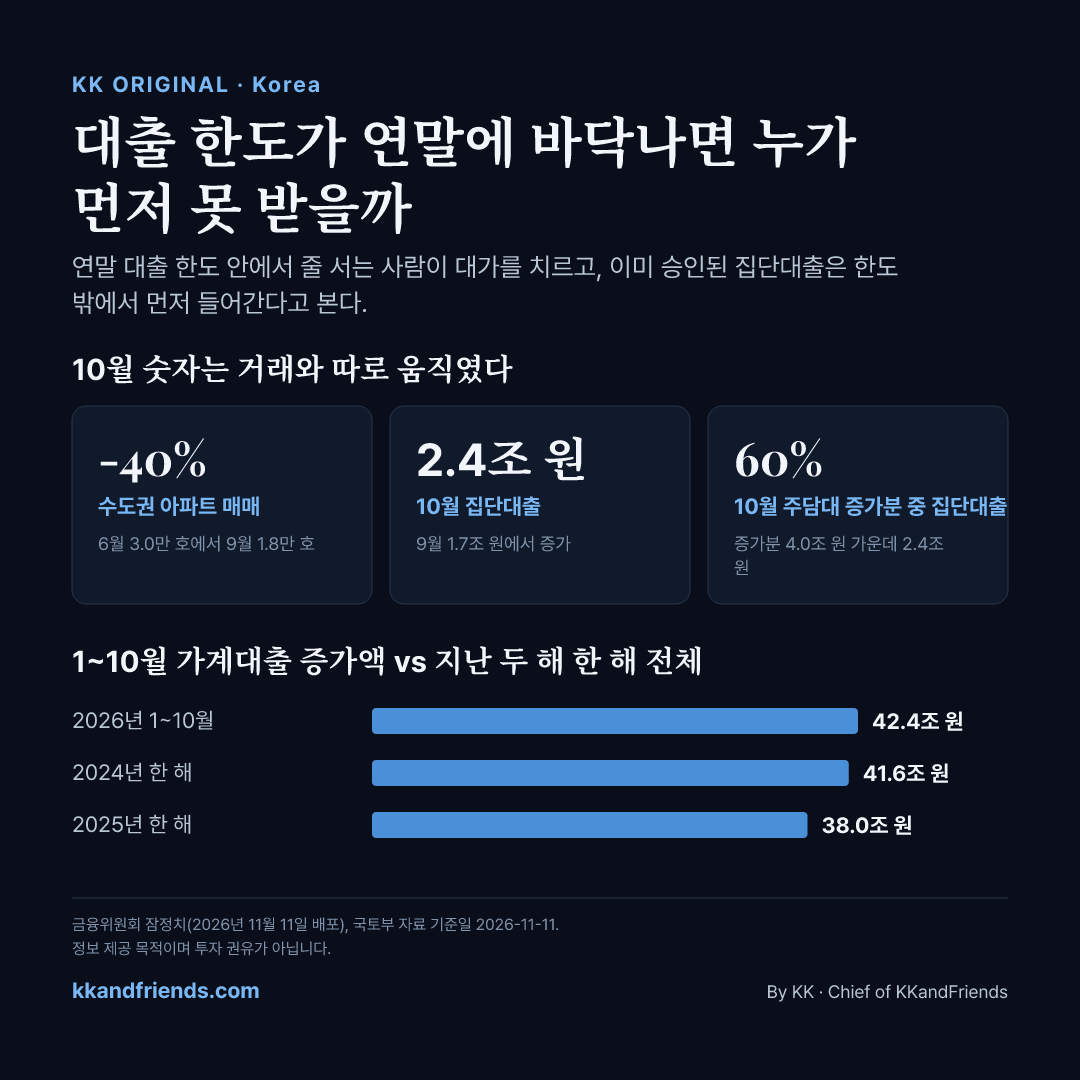
10월 숫자는 거래와 따로 움직였다
① 대출은 다시 늘었다
- 10월 전금융권 가계대출은 6.4조 원 늘었다. 9월에는 2.2조 원 줄었다. 은행권만 보면 5.0조 원(9월 0.6조 원)이다. (금융위원회 잠정치, 2026년 11월 11일 배포)
→ 1~10월 누적은 42.4조 원이다. 2025년 한 해(38.0조 원)와 2024년 한 해(41.6조 원)를 이미 넘었고, 2023년 한 해(10.1조 원)의 4배를 웃돈다.
② 집 거래는 줄었다
- 수도권 아파트 매매는 6월 3.0만 호에서 9월 1.8만 호로 줄었다. 약 40% 감소다. (국토부 자료, 금융위 보도자료 주석)
③ 그런데 집단대출은 늘었다
- 집단대출은 분양 아파트 입주일에 잔금을 치르려고 받는 대출 같은 것이다. 중도금과 이주비도 여기 든다. 9월 1.7조 원에서 10월 2.4조 원으로 늘었다.
→ 10월 주담대 증가분 4.0조 원 가운데 집단대출이 2.4조 원, 60%다.
→ 은행 자체 주담대 2.2조 원으로 좁히면 집단대출이 1.2조 원이다(9월 0.7조 원).
금융위 평가가 이 숫자를 받친다. 수도권 거래가 줄었는데도 이미 승인된 집단대출이 실행되면서 주담대 증가세가 유지됐다는 것이다. 집값 과열 신호로 읽을 근거는 이 자료에 없다.
예약석은 한도 밖에 있다
8월 13일 대책으로 총량 목표가 3% 수준으로 올랐고, 이주비·중도금·잔금 같은 주택공급 관련 주담대는 하반기부터 총량과 따로 관리된다. 신축 입주단지 집단대출은 총량 목표에서 100% 제외된다(금융위 10월 16일 점검회의 자료). 분양받은 입주 예정자가 잔금을 못 치르는 사태를 막을 이유는 충분하니 설계는 이해가 간다. 이 설계에서 한도 걱정을 가장 먼저 덜어내는 쪽은 이미 분양받은 입주 예정자와 분양 사업자라고 본다.
그 결과 한도에 세는 돈과 세지 않는 돈이 갈렸다. 집단대출 2.4조 원 중 실제로 총량에서 빠지는 금액은 자료에 나오지 않는다. 한도 안에서 움직이는 쪽은 일반 주담대와 신용대출이고, 신용대출은 9월 -2.9조 원에서 10월 +1.2조 원으로 널뛰었다.
평준화 장치를 넣고도 남은 걱정
총량 관리는 은행이 한 해에 늘릴 수 있는 가계대출 증가율의 상한을 정해 두는 제도다. 4월 1일 금융위 방안은 올해 증가율 목표를 1.5%로 잡았다. 경상성장률 전망 약 4.9%의 절반 이하다. 같은 방안은 월별·분기별 관리목표로 "매년 제기되어온 연말 대출절벽 발생 우려를 완화"하겠다고 적었다. 평준화 장치는 이미 돌아가고 있었다.
그런데 MTN 7월 20일 보도로는 7월 15일 기준 5대 은행 가계대출(정책대출 제외)이 연초보다 4.69조 원 늘어 연간 목표 4.34조 원을 0.34조 원쯤 넘었다. 11월 11일 자료는 현재까지 총량목표 범위 내에서 관리되고 있다면서도 "일률적인 대출 절벽이 발생하지 않도록" 최선을 다해 달라고 당부한다. 청년 등 서민·실수요자와 지방의 자금공급이 "과도하게 위축되지 않도록" 하라는 문장도 같은 자료에 있다.
총량을 둘러싼 의견은 같은 보도 안에서도 갈린다. 이화여대 석병훈 교수는 DSR 심사를 통과해도 언제 신청했느냐로 결과가 갈린다고 짚었고, 한성대 김상봉 교수는 가계부채/GDP를 낮추려면 총량 규제를 유지하되 연 단위 대신 분기·반기 단위로 관리하면 된다고 봤다. DSR은 연 소득 대비 갚아야 할 원리금 비율이다. 같은 소득으로 같은 심사를 통과해도 3월에 신청한 사람은 받고 12월에 신청한 사람은 한도가 바닥나 못 받을 수 있다.
가계대출 연체율은 0.45%(한국은행, 2026년 8월)다. 총량을 묶는 동기는 당장의 연체보다 정부 목표인 2030년 가계부채/GDP 80%에 있다고 본다.
Bottom line: Under a quantity cap, the calendar decides who gets credit.
은행 밖으로 번진 1~10월 숫자
제2금융권의 1~10월 증가액은 12.3조 원으로 2025년 한 해(5.1조 원)의 2.4배다. 은행은 30.2조 원으로 2025년 한 해(32.9조 원)에 아직 못 미친다. 상호금융·보험·저축은행·여전사 네 업권은 10월에 모두 9월 감소에서 증가로 돌아섰다.
신용을 금리로 배분하지 못하게 막으면 시간과 줄 서는 순서가 그 자리를 차지한다고 본다. 줄은 도착한 순서로 선다. 신용 위험이 낮은 사람이 앞에 서리라는 보장은 없다. 2008년 금융위기 전에 신용이 규제 밖으로 옮겨 간 사이클과 구조가 같다고 본다. 위기 뒤 규제는 상환능력(DSR)과 은행 자본을 보는 쪽으로 옮겨 왔다. 이 자료만으로 12.3조 원이 은행 문턱 때문이라고 단정할 수는 없다. 다만 규제 밖에서 커지는 신용은 리스크 관점에서 따로 볼 항목이다.
반대 숫자도 있다. 9~10월 두 달 합계는 4.2조 원, 월평균 2.1조 원으로 4~8월 월평균 6.1조 원보다 훨씬 낮다. 10월 반등에는 9월이 낮았던 기저효과가 섞여 있다. 연말에 일률적인 중단이 실제로 오지 않는다면 이 글의 걱정은 과했던 것이다.
12월 신청서 앞에서
12월 말 잔금일에 맞춰 대출을 받는 입주자나 이사 자금이 필요한 차주에게는 소득과 심사 기준 말고 신청 날짜라는 변수가 하나 더 붙는다. 예약석 손님은 날짜가 이미 정해져 있고, 줄 선 사람은 날짜를 고를 수 없다.
💡 잔금일이 연말이면 대출 신청 시점을 소득 서류보다 먼저 은행에 물어 둔다.
한도를 숫자 하나로 보는 사람에게는 12월이 마감일이다.
줄에 서서 보는 사람에게는 12월이 신청 날짜가 결과를 가르는 달이다.