서명한 문서가 없던 보증인
시장은 엔비디아 주식에 보증인을 한 명 세워 두고 있었다. 가게 월세 계약서에 사장이 자기 집을 걸고 서명하는 연대보증(회사가 못 갚으면 개인이 대신 갚겠다는 약속)과 같은 구도다. 다른 점은 이 보증에는 서명한 문서가 없다는 것이다. 투자자들은 그 보증을 믿고 값을 더 얹어 줬고, 그 값은 주가에 녹아 있었지만 장부에는 칸이 없었다.
① 공시에 적힌 것
- 11월 12일(KST), 수시 공시(8-K)로 창업 CEO의 사임이 즉시 효력을 낸다고 알렸다.
- 사임 사유는 공시 어디에도 없다.
- CFO(최고재무책임자)로 2013년부터 일한 임원이 임시 CEO를 겸하고, 1993년부터 이사였던 인물이 회사 역사상 첫 이사회 의장에 올랐다.
② 공시에 없던 것
- 2026년 2월 제출한 연간 보고서(10-K)의 위험요인은 "오래된 경영진 전체에 크게 의존한다"고만 적었다. 한 사람의 이름은 없다.
- 같은 항목에는 승계 계획이 부실하면 전략 수립과 실행이 흔들릴 수 있다는 문장도 있었다.
- 5월 주주총회 안내문(위임장)은 의장 대신 독립 선임이사를 두는 구조를 설명했다.
③ 가격이 먼저 읽은 것
- 발표 당일(뉴욕 11월 12일) 종가는 4.34% 내렸고(173.73달러에서 166.19달러), 장중에는 한때 14.3%까지 빠졌다.
- 시가총액은 뉴욕 종가 기준 11월 6일 약 4.498조 달러에서 12일 약 4.005조 달러로, 약 4,900억 달러 줄었다.
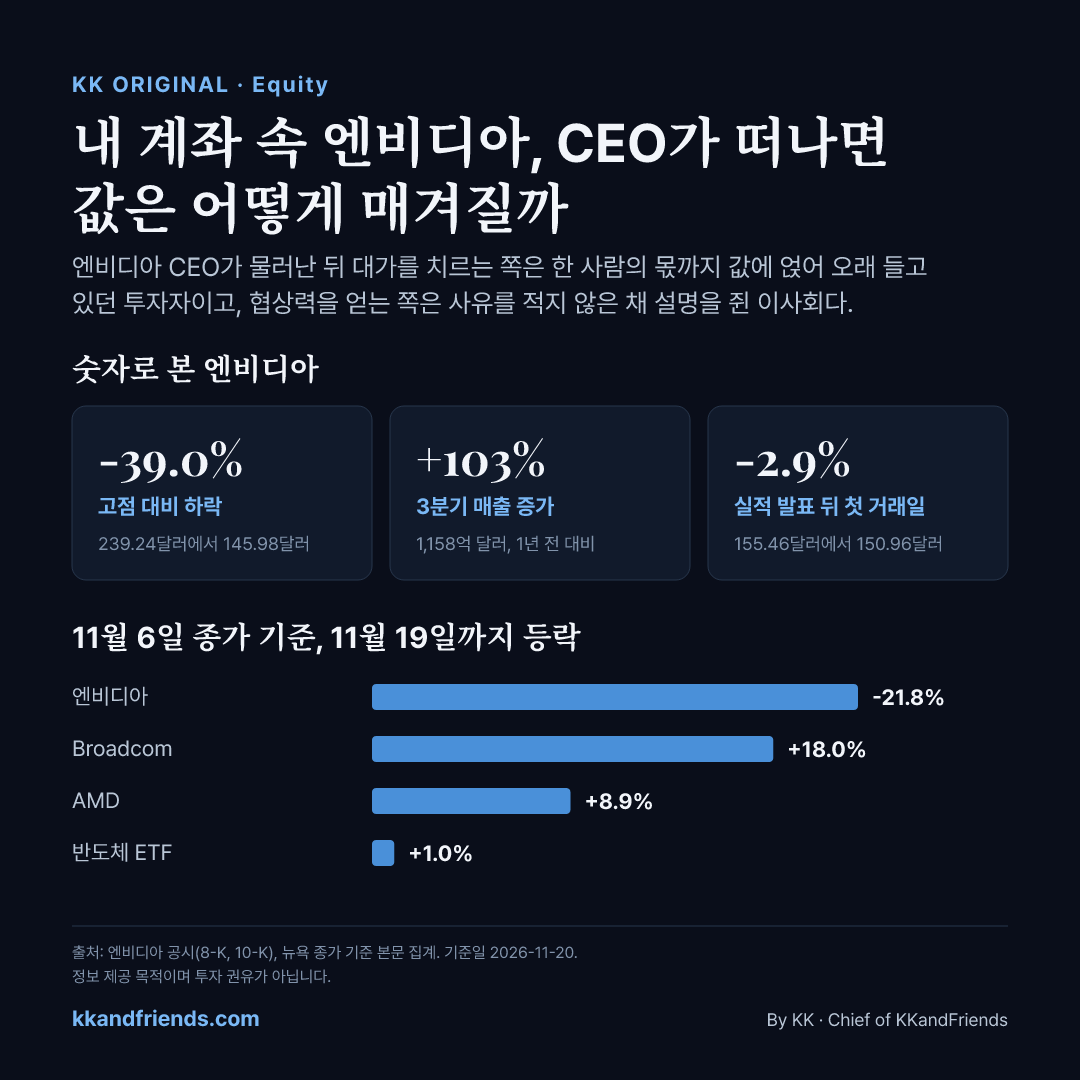
- 10월 6일 종가 고점(239.24달러)에서 11월 19일 종가(145.98달러)까지 39.0% 내렸다(11월 20일 06:00 KST 확정).
- 애널리스트 최소 10명이 투자의견을 매수에서 보유로 낮췄다.
실적이 두 배로 뛰어도 빠진 몫
이 하락을 전부 CEO 탓으로 돌릴 수는 없다. 11월 5일에 시장 전체가 급락했으므로, 그 뒤인 11월 6일 종가를 기준선으로 잡았다. 11월 19일까지 엔비디아는 21.8% 내렸고 같은 기간 Broadcom은 18.0%, AMD는 8.9%, 반도체 ETF(반도체 종목을 묶어 파는 펀드)는 1.0% 올랐다. 나스닥100 ETF는 1.7% 내려 시장 평균과도 차이가 컸다. 반도체 ETF가 오른 기간에 엔비디아가 이렇게 빠졌으니 고유 요인이 컸다고 본다.
사임 6일 뒤인 11월 18일 06:20(KST)에 나온 3분기 실적은 매출 1,158억 달러로 1년 전보다 103% 늘었고 시장 예상도 넘었다. 그런데 발표 뒤 첫 거래일 종가는 2.9% 내렸다(155.46달러에서 150.96달러). 숫자로 메워지지 않은 몫이 보증이 빠진 값이라고 본다. 다만 중국 수출 통제 같은 다른 변수가 섞여 있어 사람 값만 따로 떼어 낼 수는 없다.
이사회는 사업과 고객 약속, 제품 로드맵이 중단 없이 이어진다고 밝혔고 시장은 같은 날 값을 내렸다. 같은 문서를 읽고도 동상이몽(同床異夢)이다. 2019년 맥도날드는 CEO 해임 다음 거래일 주가가 2.7% 빠졌다가 이틀 뒤 회복했고, 내부 승계자가 이미 정해져 있었다. 이번에는 NBC가 공식 승계 계획이 없다고 전했다.
Bottom line: The market was pricing one name, and no filing ever listed it.
설명을 쥔 쪽이 얻은 시간
이 보증이 사라진 자리에서 이득을 보는 쪽은 이사회다. 사유를 적지 않았고, 내부·외부 후보를 모두 보겠다고 밝혔고, 복귀는 없다고 의장이 확인했다. 위임장이 의장 대신 선임이사를 택했던 구조는 사임과 같은 날 첫 의장 선임으로 바뀌었다. ESG 열풍 때 이사회 구조 평가의 단골이던 독립 선임이사냐 의장이냐는 문제가 이 회사에서는 위기 한가운데서 뒤집혔다. 실적 공시에는 숫자를 만드는 CFO가 임시 CEO 직함까지 달고 서명했다. 비슷한 구도였던 2024년 인텔은 CFO를 임시 공동 CEO로 세웠고, 발표 직전 거래일(11월 29일)보다 12월 5일 종가가 13.5% 낮았다. 이사회가 얻은 것은 시간과 설명할 권리로 본다. 후임을 고르는 동안 무엇을 공개할지 정하는 쪽이 이사회이기 때문이다.
대출과 사모펀드 계약에는 키맨 조항(핵심 인물이 떠나면 투자 기간을 멈추거나 조건을 다시 협상하는 약정)이 있다. 상장 주식에는 그 조항이 없어서 가격이 곧바로 그 역할을 한다. 후임이 정해지기 전까지 협상 상대는 시장이고, 시장은 기다려 주겠다고 약속한 적이 없다.
보증을 선 사람도 값을 치렀다. 창업 CEO는 3월 23일 기준 지분 3.58%(발행주식 약 243억 주 중 8억 7,060만 주)를 들고 있었고, 11월 6일부터 19일까지 평가액이 약 354억 달러 줄었다(이후 매도분을 반영하지 않은 근사치). 값의 방향도 조건에 따라 갈린다. 2010년 Journal of Banking & Finance 논문(Salas)은 재임 10년을 넘기고 직전 3년 초과수익(시장보다 더 번 몫)이 음수였던 경영자가 갑자기 사망하면 주가가 6.8% 올랐다고 보고한다.
내 계좌로 내려오면
연금이나 적립식으로 오래 담아 온 사람이 실적 숫자만 보고 있었다면, 그 값 안에 한 사람의 몫이 얼마나 섞여 있는지 알려 주는 문서는 없었다. 고점 근처에서 사서 오래 들고 있던 투자자는 보증이 붙은 값에 샀고 보증이 빠진 값으로 평가받는다. 한국 투자자의 해외 주식 순매수 1위는 11월 9일부터 13일까지 엔비디아였다(약 3억 1,976만 달러, 예탁결제원 집계를 인용한 보도). 11월 13일 종가 162.85달러에서 19일 145.98달러까지는 10.4% 더 내렸다. 평균 매수 단가를 모르므로 이 숫자는 손실률이 아니다.
이 논지가 틀리는 조건은 분명하다. 4분기 매출이 회사 전망(1,300억 달러, 오차 3%, 중국 데이터센터 매출은 0으로 가정)대로 나오고 후임이 정해진 뒤에도 주가가 경쟁사보다 계속 뒤처진다면, 깎인 값의 출처는 사람이 아니다.
💡 내 종목의 10-K에서 '경영진 전체에 의존한다'는 줄을 찾아, 그 뒤에 이름 하나가 숨어 있는지 따져 본다.
내 계좌의 종목마다 보증인이 누구인지 적어 본다면, 이름이 채워지는 칸은 몇 개일까.
본 자료는 정보 제공 목적이며 특정 자산의 매수·매도 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.